
Quelles sont les pires assurances vie ? C’est une question que beaucoup d’épargnants auraient dû se poser avant de signer. Votre contrat vous rapporte moins que prévu depuis plusieurs années, les rendements de votre fonds euro stagnent et vous avez l’impression que votre épargne travaille davantage pour votre assureur que pour vous : ce scénario est plus courant qu’on ne le croit. L’assurance vie reste le placement préféré des Français, avec plus de 1 900 milliards d’euros d’encours, mais cette popularité cache une réalité souvent ignorée , tous les contrats ne se valent pas, loin de là. Certains cumulent des frais de gestion excessifs, des performances médiocres et des conditions contractuelles opaques qui grignotent silencieusement votre capital année après année. Ce guide vous propose de passer en revue les critères concrets qui permettent d’identifier un mauvais contrat : niveau des frais, qualité du fonds euro, transparence des garanties, réactivité en cas de rachat. Vous découvrirez aussi des repères clairs pour réévaluer un contrat existant, des alternatives sérieuses à connaître, et la marche à suivre si vous souhaitez transférer votre épargne vers un contrat plus performant. Sans dramatiser, mais sans complaisance non plus.
En bref :
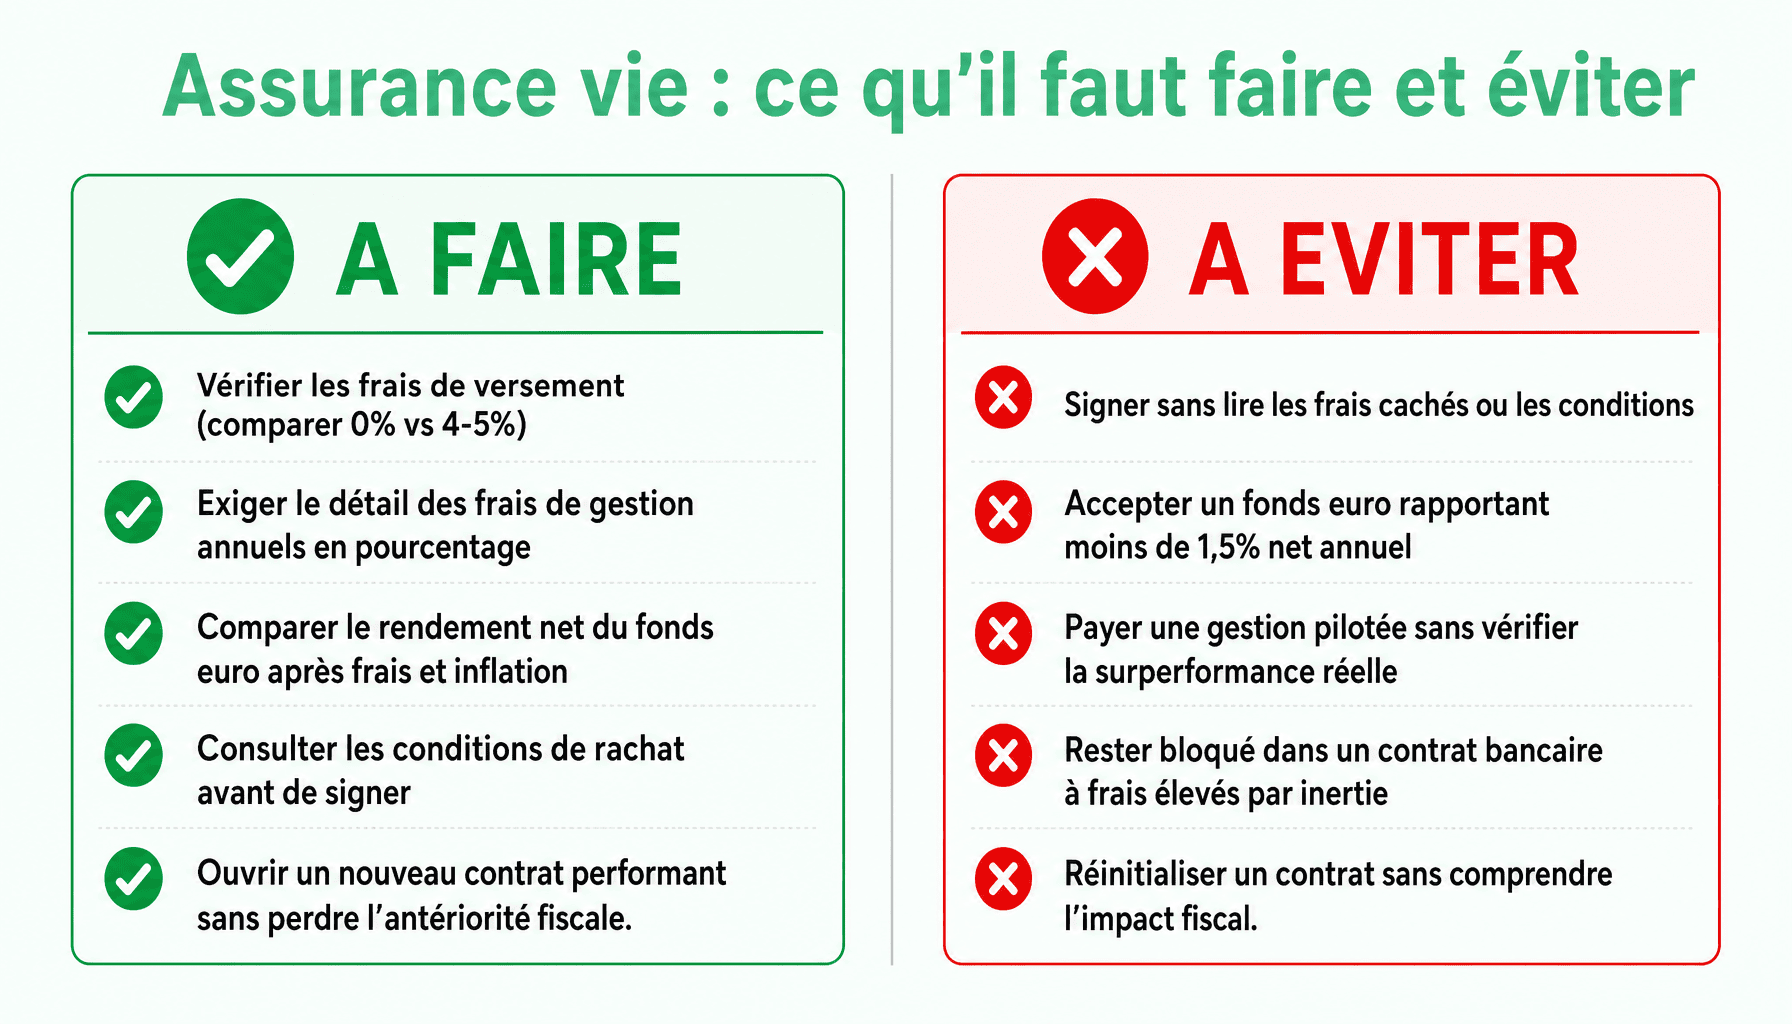
- ● Aucune liste officielle des pires assurances vie n’existe auprès de l’ACPR, mais des critères objectifs et mesurables permettent d’identifier les contrats structurellement défavorables.
- ● Les frais de versement peuvent atteindre 4 à 5 % du capital investi dans certains réseaux bancaires, contre 0 % chez les courtiers en ligne , un écart immédiat et non récupérable.
- ● Les frais de gestion annuels sur unités de compte varient de 0,5 % à plus de 1,2 % selon les contrats : sur 20 ans, cet écart peut représenter plusieurs dizaines de milliers d’euros de capital perdu.
- ● Les contrats distribués par les banques de réseau (Crédit Agricole, BNP Paribas, Société Générale, Crédit Mutuel-CIC) et les grandes compagnies comme AXA sont régulièrement pointés pour leurs frais élevés et leur sélection de supports limitée.
- ● Un fonds euro peu performant (moins de 1,5 % net) combiné à des frais élevés peut produire un rendement réel négatif une fois l’inflation prise en compte.
- ● La gestion pilotée peut sembler pratique, mais elle ajoute souvent des frais supplémentaires de 0,2 % à 0,8 % par an, sans garantie de surperformance par rapport à une gestion libre en ETF.
- ● Il est possible de sortir d’un mauvais contrat via un rachat partiel ou total, ou d’arrêter les versements pour ouvrir un contrat plus performant , sans perdre l’antériorité fiscale acquise après 8 ans.
Ce qui définit une mauvaise assurance vie : les critères objectifs
Vous avez souscrit une assurance vie il y a quelques années, les rendements semblent décevants, et vous vous demandez si votre contrat est vraiment adapté à vos intérêts ? Beaucoup de Français se posent cette question , et à raison. Avec plus de 1 900 milliards d’euros d’encours en France, l’assurance vie est le placement préféré des ménages. Reste que tous les contrats ne se valent pas, loin s’en faut.
Les frais, premiers indicateurs d’un contrat défavorable
Commençons par le plus tangible : les frais. Dans une assurance vie, ils s’empilent en plusieurs couches, et leur effet cumulé sur la durée est souvent sous-estimé au moment de la signature.
- Frais de versement : prélevés à chaque dépôt, ils varient de 0 % chez les courtiers en ligne à 4,5 % voire 5 % dans certains réseaux bancaires. Concrètement, pour un versement de 10 000 €, vous n’investissez réellement que 9 550 € dès le départ.
- Frais de gestion annuels sur fonds euro : entre 0,5 % et 1 % selon les contrats.
- Frais de gestion annuels sur UC (unités de compte) : de 0,6 % à 1,5 %, s’ajoutant aux frais internes des fonds eux-mêmes.
- Frais d’arbitrage : de 0 à 1 % à chaque réorientation de l’épargne entre supports.
- Frais de gestion pilotée : 0,2 % à 0,8 % supplémentaires si vous déléguez la gestion.
Prenons un exemple chiffré. Sur un capital de 50 000 € investi pendant 20 ans avec un rendement brut de 5 % par an, un écart de 1 % de frais annuels représente une différence finale d’environ 30 000 € de capital. Ces frais s’accumulent chaque année, y compris les années où le marché baisse.
La qualité des supports : ETF, SCPI et fonds maison
Les frais ne sont pas le seul critère. La palette de supports disponibles dans le contrat est tout aussi déterminante pour la performance à long terme.
Un contrat d’assurance vie qui donne accès à des ETF indiciels (fonds répliquant un indice boursier comme le CAC 40 ou le MSCI World) permet d’investir avec des frais internes de l’ordre de 0,2 % par an. À l’inverse, un contrat limité aux fonds « maison » de la banque affiche souvent des frais courants de 1,5 % à 2,5 % , pour des performances historiquement inférieures aux ETF indiciels.
Les meilleures assurances vie en ligne proposent aujourd’hui entre 300 et 700 UC, dont des ETF diversifiés et des SCPI (sociétés civiles de placement immobilier). L’absence totale d’ETF dans un contrat est un signal d’alerte fort en 2026. Cela signifie généralement que vous êtes captif d’une gamme de fonds sélectionnés selon des critères commerciaux plutôt que patrimoniaux.
| Critère | Contrat performant | Contrat à éviter |
|---|---|---|
| Frais de versement | 0 % | Jusqu’à 4,5 % |
| Frais de gestion UC | 0,5 % | 1,2 % et plus |
| Nombre de supports | 500 et plus | Moins de 50 |
| Fonds euro 2024 | Supérieur à 3 % | Inférieur à 1,5 % |
| Accès ETF | Oui | Non |
Ce qui caractérise les pires contrats, c’est rarement un défaut isolé. C’est la combinaison simultanée de plusieurs de ces signaux : frais de versement élevés, gestion UC coûteuse, absence d’ETF et fonds euro sous-performant. Chaque défaut pris seul peut sembler supportable ; leur accumulation, elle, est réellement pénalisante sur la durée.
Quelles sont les pires assurances vie dans les banques de réseau ?
Quand on cherche à identifier les pires assurances vie sur le marché français, les contrats distribués par les grandes banques de réseau reviennent systématiquement dans les analyses indépendantes. Ce n’est pas un hasard : leur modèle de distribution repose sur des conseillers en agence rémunérés en partie à la commission, ce qui crée mécaniquement une incitation à vendre les produits maison les plus rentables pour l’établissement.
Il ne s’agit pas ici de mettre en cause la bonne foi des conseillers, mais de comprendre une réalité structurelle : les banques de réseau ont intérêt à distribuer leurs propres contrats, qui génèrent des marges plus élevées que les contrats concurrents.
| Établissement | Type de contrat | Frais de versement max | Frais de gestion UC | Supports indicatif |
|---|---|---|---|---|
| Crédit Agricole | Predica / Spirica | jusqu’à 4,5 % | jusqu’à 1 % | ~50-100 |
| BNP Paribas | Cardif | jusqu’à 4 % | jusqu’à 1 % | ~50-80 |
| Société Générale | Sogécap | jusqu’à 4,5 % | jusqu’à 1 % | ~40-70 |
| Crédit Mutuel-CIC | ACM Vie | jusqu’à 4 % | jusqu’à 0,96 % | ~30-60 |
Ces données sont indicatives et peuvent varier selon les offres, les promotions en cours et les négociations individuelles en agence.
Au-delà des frais, les contrats bancaires se reconnaissent aussi à la pression commerciale exercée lors de la souscription : proposition systématique du contrat maison, peu de comparaison avec des alternatives, délai de réflexion parfois court. Ce contexte de vente est lui-même un signal d’alerte.
Les compagnies d’assurances traditionnelles : un bilan similaire
Les grandes compagnies d’assurances distribuant leurs contrats via des réseaux d’agents ou de courtiers traditionnels , AXA, Allianz, Groupama, Generali réseau , présentent des caractéristiques proches de celles des banques de réseau.
Les frais de versement y atteignent fréquemment 3 % à 4,5 %, et les frais de gestion sur UC oscillent entre 0,85 % et 1,2 % par an. Le fonds euro de ces contrats affiche souvent des rendements inférieurs à la moyenne du marché, en partie parce que la politique d’investissement reste prudente et que les marges prélevées sont élevées.
La gamme UC proposée reste généralement limitée : peu ou pas d’ETF, des fonds actifs souvent issus de la gamme maison de l’assureur, et une transparence tarifaire perfectible. Pour une assurance vie souscrite via un agent AXA ou un conseiller Groupama traditionnel, le profil de coûts est donc structurellement comparable à celui d’un contrat bancaire, avec les mêmes conséquences sur la performance nette à long terme.
Le piège du fonds euro et de la gestion pilotée dans les pires assurances vie
Deux pièges méritent une attention particulière, car ils sont souvent sous-estimés au moment de la souscription : la faible performance du fonds euro et le coût réel de la gestion pilotée. Comprendre ces mécanismes permet d’éviter des erreurs d’allocation qui peuvent peser lourd sur 15 ou 20 ans.
Le fonds euro : garanti, mais pas forcément rentable
Le fonds euro est souvent présenté comme la partie « sécurisée » de l’assurance vie. Le capital y est garanti, ce qui rassure. Mais cette garantie a un coût : les rendements sont structurellement limités, et dans les mauvais contrats, ils peuvent devenir réellement négatifs en termes de pouvoir d’achat.
En 2023, le rendement moyen des fonds euros s’est établi autour de 2,5 % selon la Fédération Française de l’Assurance. Mais ce chiffre masque des disparités importantes : les meilleurs contrats en ligne ont servi plus de 3 %, tandis que certains contrats bancaires n’ont affiché que 1,2 % à 1,5 % nets de frais de gestion. Or, l’inflation française a dépassé 5 % en 2022 et est restée élevée en 2023. Un fonds euro à 1,3 % dans un contexte inflationniste de 4 %, c’est une perte de pouvoir d’achat réelle de près de 3 % par an, même si le capital nominal est « garanti ».
Ce paradoxe est important à comprendre : la garantie en capital ne protège pas contre l’érosion monétaire. Dans les pires contrats d’assurance vie, le fonds euro devient donc une illusion de sécurité.
Gestion pilotée vs gestion libre : attention aux frais cachés
La gestion pilotée séduit par sa simplicité : vous choisissez un profil de risque (prudent, équilibré, dynamique), et un gestionnaire s’occupe du reste. Mais dans les mauvais contrats, cette délégation a un coût supplémentaire rarement mis en avant.
| Critère | Gestion libre | Gestion pilotée |
|---|---|---|
| Avantages | Contrôle total, frais réduits | Simple, sans suivi actif |
| Inconvénients | Nécessite des connaissances | Frais supplémentaires, performance variable |
| Frais typiques | 0 % de surcoût | + 0,2 % à 0,8 % / an |
| Profil adapté | Épargnant averti ou investisseur en ETF | Débutant, peu de temps à consacrer |
Dans les meilleurs contrats en ligne , comme Finary Life et ses équivalents ,, la gestion pilotée est proposée avec des frais transparents et s’appuie sur des ETF à faibles coûts. Le résultat est très différent d’une gestion pilotée bancaire qui investit dans des fonds actifs à 2 % de frais courants.
Les unités de compte « maison » : un danger souvent ignoré
Les fonds « maison » sont des UC créées et gérées directement par la banque ou l’assureur. Leur particularité : des frais courants souvent compris entre 1,5 % et 2,5 % par an, intégrés dans la valeur liquidative du fonds, donc invisibles au premier regard.
Imaginez un robinet qui fuit légèrement en permanence : vous ne voyez pas l’eau s’échapper, mais sur 20 ans, la perte est considérable. C’est exactement le mécanisme des fonds maison à frais élevés. Dans certains contrats bancaires, ces fonds sont les seuls supports proposés, ce qui empêche toute diversification réelle et prive l’épargnant des performances des marchés indiciels. Comparés aux ETF dont les frais internes dépassent rarement 0,3 %, ces fonds représentent un coût structurel difficile à justifier par la performance.
Quelles sont les meilleures alternatives aux pires assurances vie ?
La bonne nouvelle, c’est que le marché de l’assurance vie a profondément évolué ces dix dernières années. Des contrats structurellement plus favorables aux épargnants existent, et ils sont accessibles à tous, sans rendez-vous en agence ni pression commerciale.
Les critères d’un bon contrat en ligne
Un contrat d’assurance vie performant en 2026 se reconnaît à plusieurs caractéristiques cumulées :
- 0 % de frais de versement, sans condition ni plafond
- Frais de gestion UC inférieurs à 0,7 % par an
- Accès à des ETF indiciels (MSCI World, S&P 500, CAC 40…) et à des SCPI
- Fonds euro compétitif, supérieur à 3 % en 2024
- Interface digitale claire, avec suivi de l’épargne en temps réel
- Gestion pilotée disponible en option, avec frais transparents
Les courtiers en ligne et assureurs digitaux sont structurellement moins chers pour une raison simple : pas de réseau d’agences physiques, pas de conseillers rémunérés à la commission. Ces économies sont répercutées sur les frais du contrat. Finary Life, par exemple, illustre cette nouvelle génération de contrats avec une politique tarifaire transparente et un accès direct aux ETF.
| Critère | Banque de réseau typique | Courtier en ligne typique |
|---|---|---|
| Frais de versement | 2 % à 4,5 % | 0 % |
| Frais de gestion UC | 0,85 % à 1,2 % | 0,5 % à 0,7 % |
| Nombre de supports | 30 à 100 | 300 à 700+ |
| Fonds euro 2024 | 1,2 % à 2,5 % | 2,5 % à 3,5 % |
| Gestion pilotée ETF | Rarement | Souvent disponible |
Que faire si vous avez souscrit l’une des pires assurances vie ?
La situation est récupérable. Plusieurs options s’offrent à vous, selon votre ancienneté et votre situation fiscale.
1. Le rachat partiel ou total est la solution la plus directe. Vous récupérez tout ou partie de votre épargne. Attention toutefois à la fiscalité : après 8 ans, vous bénéficiez d’un abattement annuel de 4 600 € pour une personne seule (9 200 € pour un couple) sur les gains. En dessous de ce seuil, le rachat est souvent peu ou pas imposé.
2. L’arbitrage interne est une option intermédiaire : si votre contrat propose quelques supports corrects (un fonds euro acceptable, quelques UC diversifiées), vous pouvez réorienter l’épargne vers ces supports sans sortir du contrat, et donc sans conséquence fiscale immédiate.
3. L’arrêt des versements est souvent la stratégie la plus pragmatique. Vous stoppez tout nouveau dépôt sur le mauvais contrat et ouvrez un nouveau contrat plus performant en parallèle. L’antériorité fiscale acquise sur le premier contrat reste préservée.
Questions fréquentes sur les pires assurances vie
Quelles sont les pires assurances vie selon les classements indépendants ?
Les classements indépendants publiés par des organismes comme le magazine Mieux Vivre Votre Argent ou le site Good Value for Money désignent régulièrement les mêmes profils de contrats parmi les pires assurances vie : ceux distribués en banque de réseau traditionnelle (BNP Paribas, Crédit Agricole, Société Générale) et certains contrats d’assureurs historiques comme Cardif ou Generali dans leurs versions bancaires. Les critères retenus sont sans appel : frais de versement supérieurs à 3 %, frais de gestion annuels élevés sur les unités de compte, absence d’ETF et gamme de supports limitée. Ces contrats pénalisent l’épargnant sur le long terme de manière significative.
Peut-on transférer une assurance vie médiocre vers un meilleur contrat sans perdre l’avantage fiscal ?
Pas directement. La loi française ne permet pas le transfert d’une assurance vie vers un contrat d’un autre assureur en conservant l’antériorité fiscale. En revanche, depuis la loi Pacte de 2019, il est possible de transférer un contrat vers un autre produit du même assureur sans perdre l’avantage fiscal lié à la durée de détention. Si votre assureur ne propose pas de meilleur contrat en interne, la seule option reste le rachat partiel ou total, avec acceptation des conséquences fiscales. Il est donc essentiel de choisir un bon contrat dès le départ plutôt que de devoir corriger le tir des années plus tard.
Les frais de versement sont-ils négociables dans une banque de réseau ?
Oui, dans une certaine mesure. Les frais de versement affichés dans les contrats bancaires , souvent entre 2 % et 5 % , sont théoriquement négociables, notamment pour les clients disposant d’un patrimoine important ou entretenant une relation bancaire ancienne. En pratique, la marge de manœuvre reste limitée : les conseillers en agence ont peu de latitude et les remises accordées dépassent rarement 1 à 2 points. Surtout, même ramenés à 2 %, ces frais restent supérieurs à ce que proposent les meilleurs contrats en ligne, où ils sont souvent nuls. La négociation peut donc améliorer la situation, mais ne suffit pas à transformer un mauvais contrat en bon contrat.
Un fonds euro à moins de 2 % est-il forcément un mauvais contrat ?
Pas nécessairement. Le rendement du fonds en euros doit être analysé net de frais de gestion et replacé dans son contexte : en période de taux bas, même les meilleurs fonds euros ont affiché des performances inférieures à 2 %. Ce qui distingue un bon contrat d’un mauvais, c’est la combinaison de plusieurs facteurs : niveau des frais de gestion annuels (idéalement inférieurs à 0,60 %), qualité et diversité des unités de compte disponibles, présence d’ETF, et solidité de l’assureur. Un fonds euro à 1,8 % dans un contrat sans frais d’entrée et avec une large gamme UC peut être bien meilleur qu’un fonds à 2,5 % dans un contrat bancaire surchargé de frais.
Comment vérifier si mon assurance vie actuelle fait partie des pires du marché ?
Commencez par récupérer le Document d’Information Clé (DIC) de votre contrat , votre assureur est légalement tenu de vous le fournir. Il récapitule l’ensemble des frais applicables. Vérifiez ensuite trois points précis : les frais de versement (alerte au-delà de 2 %), les frais de gestion annuels sur unités de compte (alerte au-delà de 1 %), et la présence ou non d’ETF dans la gamme de supports. Pour savoir si votre contrat figure parmi les pires assurances vie du marché, comparez-le aux classements publiés par des sources indépendantes et utilisez des comparateurs spécialisés. Un écart de frais de 1,5 % par an peut représenter des dizaines de milliers d’euros perdus sur 20 ans.
Assurance vie : par où commencer pour sortir d’un mauvais contrat ?
L’assurance vie reste l’un des placements préférés des Français, et pour de bonnes raisons : fiscalité avantageuse après huit ans, transmission du patrimoine facilitée, souplesse des versements. Mais cet outil remarquable peut se transformer en piège coûteux si le contrat est mal choisi. Après avoir passé en revue quelles sont les pires assurances vie du marché, trois signaux d’alerte ressortent clairement et méritent d’être gravés dans la mémoire de tout épargnant.
Premier signal : des frais de versement supérieurs à 2 %. Ils amputent immédiatement votre capital avant même que votre argent commence à travailler. Deuxième signal : des frais de gestion sur unités de compte dépassant 1 % par an. Sur 20 ans, l’impact sur la performance finale est considérable, parfois l’équivalent de plusieurs années d’épargne. Troisième signal : l’absence totale d’ETF dans la gamme de supports disponibles. Sans trackers indiciels à faibles coûts, difficile de construire une allocation diversifiée et performante.
La bonne nouvelle, c’est que des alternatives sérieuses existent. Les contrats distribués en ligne , Linxea Spirit 2, Lucya Cardif, Fortuneo Vie , affichent des frais nettement plus compétitifs et des gammes de supports bien plus riches. Ils sont accessibles à tous, sans patrimoine minimum élevé.
Pour faire le bon choix, quelques réflexes s’imposent : comparer les contrats via des outils indépendants, exiger le Document d’Information Clé (DIC) avant toute souscription, et , si votre patrimoine dépasse 50 000 à 100 000 € , consulter un conseiller en gestion de patrimoine indépendant (CGPI), rémunéré en honoraires et non en commissions.
L’assurance vie n’est pas à fuir. C’est simplement un outil qui mérite d’être choisi avec soin, comparé objectivement, et suivi régulièrement. Un bon contrat, c’est celui qui travaille pour vous, pas contre vous.
12 ans de presse medicale, specialisee en vulgarisation sante et protection sociale. Elle ecrit pour que chacun comprenne — et verifie chaque source. Notre methode →


