
Votre entreprise est-elle vraiment protégée si un client ne paie pas sa facture ? C’est la question que se posent de nombreux dirigeants de PME, et c’est précisément là qu’intervient l’assurance entreprise Loop.com crédit : une solution pensée pour couvrir les risques financiers liés aux impayés et aux aléas de l’activité professionnelle. Loop est un courtier spécialisé dans l’assurance professionnelle, qui accompagne les TPE et PME dans la sélection de garanties adaptées à leur secteur et à leur exposition au risque. Dans cet article, nous passons en revue les couvertures disponibles, les coûts réels à anticiper et les étapes concrètes pour souscrire — sans jargon, avec des repères clairs pour vous aider à faire le bon choix pour votre activité.
En bref :
- ● Loop est un courtier en assurance professionnelle qui accompagne les PME et TPE dans l’identification, l’analyse et la gestion de leurs risques, sans se substituer à un assureur.
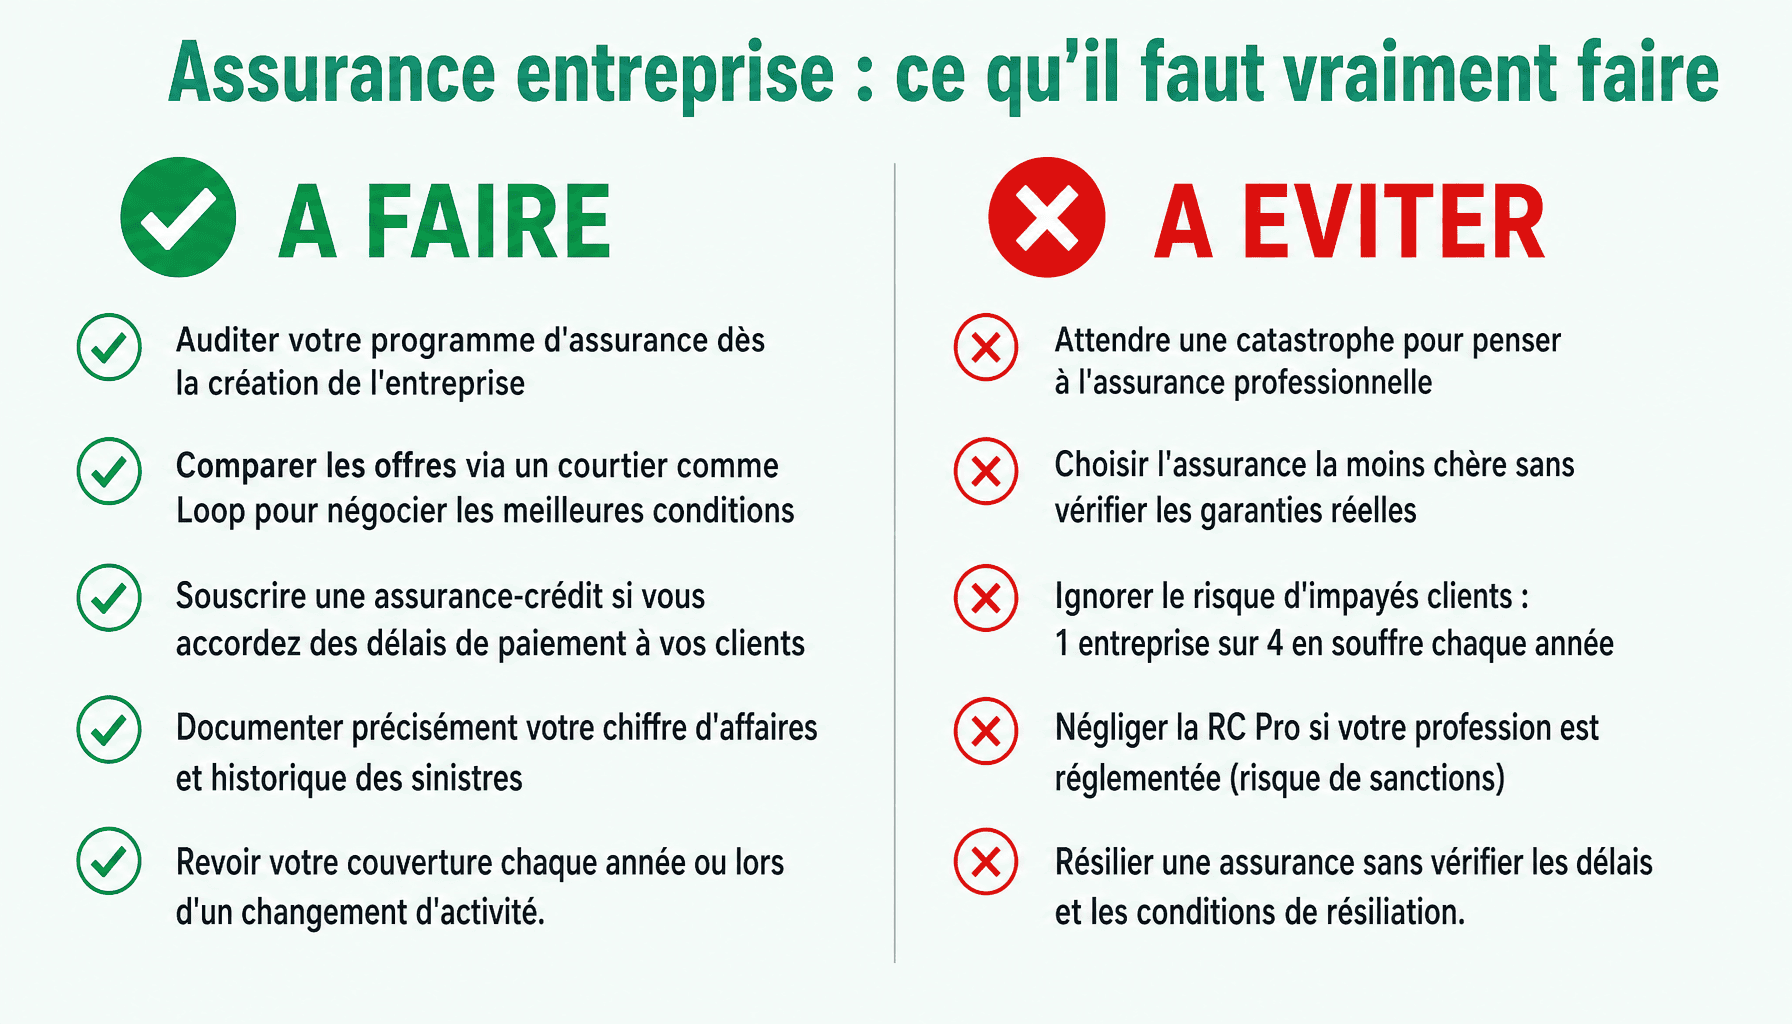
- ● L’assurance-crédit protège les entreprises contre les impayés clients, un risque qui concerne statistiquement 1 entreprise sur 4 en France chaque année.
- ● La RC Pro est obligatoire pour de nombreuses professions réglementées — avocats, médecins, architectes, experts-comptables, agents immobiliers — sous peine de sanctions.
- ● Les primes d’assurance professionnelle ont augmenté de façon structurelle depuis 2024, avec des hausses atteignant +15 % sur certains segments de marché.
- ● La souscription en ligne via Loop.com se fait en plusieurs étapes documentées : KBIS, chiffre d’affaires, historique des sinistres, description de l’activité.
- ● Le coût d’une assurance-crédit représente généralement entre 0,1 % et 0,5 % du chiffre d’affaires assuré, selon le profil de risque et le secteur.
- ● Loop propose un accompagnement continu — audit du programme, pilotage des garanties, suivi des sinistres — au-delà de la simple souscription d’un contrat.
Loop.com et l’assurance entreprise : de quoi parle-t-on exactement ?
Quand on dirige une PME ou une TPE, la question de l’assurance professionnelle revient régulièrement — et elle mérite une réponse claire. Loop, aussi référencé sous le nom Loop Advisory (loop-advisory.com), est un courtier en assurance professionnelle positionné sur le marché B2B. Son rôle : accompagner les entreprises dans la construction et le pilotage de leur programme d’assurance, de l’audit initial jusqu’au suivi des sinistres.
Un point essentiel à comprendre d’emblée : Loop n’est pas un assureur. Il agit comme intermédiaire entre l’entreprise cliente et les compagnies d’assurance du marché. Concrètement, cela signifie que Loop analyse les besoins, compare les offres disponibles et négocie les conditions contractuelles — sans porter lui-même le risque. Cette distinction est fondamentale pour bien comprendre ce que le service apporte.
Loop s’adresse principalement aux structures juridiques courantes dans le tissu économique français : SAS, SARL, EURL, mais aussi aux micro-entreprises et aux PME en phase de croissance. En France, on compte plus de 4 millions de PME et TPE, soit l’immense majorité du tissu productif national. Les courtiers représentent aujourd’hui environ 20 % de la distribution des contrats d’assurance professionnelle en France, un canal en progression régulière.
L’approche de Loop repose sur deux piliers : un audit initial du programme d’assurance existant (ou de ses lacunes), puis un pilotage continu adapté à l’évolution de l’entreprise. C’est ce qui le distingue d’un simple comparateur en ligne.
| Profil d’entreprise | Besoin principal | Apport de Loop |
|---|---|---|
| TPE en démarrage | Identifier les assurances obligatoires | Audit de départ, mise en conformité rapide |
| PME en croissance | Adapter les garanties à l’évolution du CA | Révision annuelle, optimisation des plafonds |
| Entreprise avec fort volume de créances | Sécuriser le poste clients | Mise en place d’une assurance-crédit adaptée |
| Professionnel réglementé (avocat, architecte…) | RC Pro obligatoire | Comparaison des offres, conformité sectorielle |
💡 Conseil : Un courtier comme Loop négocie en votre nom auprès de plusieurs assureurs et vous conseille sur les garanties adaptées à votre profil. Un assureur direct ne propose que ses propres produits. Passer par un courtier peut permettre d’accéder à un plus large éventail d’offres — mais cela ne garantit pas automatiquement le tarif le plus bas. Comparer reste indispensable.
Assurance-crédit entreprise via Loop.com : se protéger contre les impayés
Parmi les risques les plus sous-estimés par les dirigeants de PME, les impayés clients figurent en tête. Selon les données du marché, 61 % des défaillances d’entreprises sont liées, directement ou indirectement, à des difficultés de trésorerie provoquées par des créances non recouvrées. C’est précisément là qu’intervient l’assurance-crédit.
Concrètement, l’assurance-crédit entreprise repose sur trois piliers complémentaires :
- La prévention des risques clients : avant même qu’un impayé survienne, l’assureur (comme Allianz Trade, acteur majeur du secteur) évalue la solvabilité de vos clients et fixe des limites de crédit recommandées.
- Le recouvrement des créances : en cas de retard de paiement, l’assureur prend en charge les démarches de recouvrement amiable ou judiciaire.
- L’indemnisation des créances non recouvrées : si le client est définitivement insolvable, l’assureur vous verse une indemnité correspondant à un pourcentage de la créance perdue.
Le coût de cette protection est souvent perçu comme un frein. En réalité, une assurance-crédit représente généralement entre 0,1 % et 0,5 % du chiffre d’affaires assuré. Pour une PME réalisant 2 millions d’euros de CA, cela représente entre 2 000 et 10 000 € par an — à mettre en regard du coût potentiel d’une créance irrécouvrable significative.
Loop accompagne ses clients dans la souscription à ce type de contrat : analyse du portefeuille clients, identification des risques prioritaires, mise en relation avec les assureurs-crédit du marché et suivi des déclarations de sinistres. Le rôle du courtier est ici particulièrement utile, car les contrats d’assurance-crédit sont souvent complexes à comparer.
| Notion | Ce qu’elle indique | Effet concret |
|---|---|---|
| Plafond de garantie | Montant maximum indemnisable par client | Limite l’exposition au risque par débiteur |
| Délai d’indemnisation | Temps entre la déclaration et le versement | Impact direct sur la trésorerie de l’entreprise |
| Taux de couverture | Pourcentage de la créance remboursé | Généralement entre 80 % et 95 % de la créance |
| Franchise | Montant restant à la charge de l’entreprise | Réduit la prime mais augmente le risque résiduel |
⚠️ Attention : L’assurance-crédit ne couvre pas tous les types de créances. Les litiges commerciaux (contestation de facture, désaccord sur la prestation), les créances sur des clients publics dans certains cas, ou encore les créances déjà en souffrance au moment de la souscription sont généralement exclus des garanties. Lisez attentivement les conditions générales avant de souscrire, et n’hésitez pas à demander à Loop de vous clarifier les exclusions contractuelles.
Les autres assurances professionnelles accessibles via Loop.com
L’assurance-crédit n’est qu’une partie de l’offre accessible via Loop. Pour une entreprise, le programme d’assurance professionnel couvre en réalité plusieurs risques distincts, qu’il est important de ne pas confondre.
La RC Pro via Loop.com : obligatoire pour quelles professions ?
La responsabilité civile professionnelle (RC Pro) couvre les dommages causés à des tiers dans le cadre de l’activité professionnelle — une erreur de conseil, un défaut de prestation, un oubli préjudiciable. Pour certaines professions, cette assurance n’est pas une option : elle est imposée par la loi.
Sont notamment concernés par une obligation légale de RC Pro : les avocats, les médecins et professions de santé, les architectes, les agents immobiliers, les experts-comptables et les courtiers eux-mêmes. En cas d’absence de couverture, les sanctions peuvent aller de l’amende à l’interdiction d’exercer, selon la profession.
Côté tarifs, les fourchettes sont larges : à partir de 200 à 300 € par an pour une micro-entreprise avec une activité à faible risque, jusqu’à plusieurs milliers d’euros annuels pour une PME intervenant dans des secteurs sensibles (bâtiment, santé, finance). Loop accompagne la comparaison des offres disponibles sur le marché, ce qui peut s’avérer utile face à la diversité des contrats proposés. La forme juridique de l’entreprise — SAS, SARL ou EURL — peut également influencer les conditions de souscription.
Cyber-risques et perte d’exploitation : des garanties à ne pas négliger
Les cyber-risques sont devenus un poste prioritaire pour les PME françaises. Les chiffres parlent d’eux-mêmes : les cyberattaques ont augmenté de 40 % en 2023, et le coût moyen d’un incident pour une PME est estimé à 15 000 €, sans compter les pertes d’exploitation et les atteintes à l’image. Les obligations issues du RGPD renforcent également la responsabilité des dirigeants en cas de fuite de données clients.
Une assurance cyber couvre généralement les frais de remise en état du système informatique, les pertes de revenus liées à l’interruption d’activité, et les frais juridiques en cas de mise en cause. La perte d’exploitation, quant à elle, fonctionne comme un filet de sécurité : elle compense la perte de marge brute lorsque l’activité est contrainte de s’arrêter — incendie, dégât des eaux, cyberattaque. Ces deux garanties sont souvent sous-estimées par les dirigeants, qui les perçoivent comme accessoires. En pratique, elles peuvent être déterminantes pour la survie d’une entreprise face à un sinistre majeur.
Loop intègre ces garanties dans son analyse du programme d’assurance, en les adaptant au profil et au modèle économique de chaque entreprise.
Souscrire une assurance entreprise sur Loop.com : étapes et documents requis
Avant de se lancer dans la souscription d’une assurance professionnelle via Loop.com, il est utile de comprendre comment le parcours se déroule concrètement. La démarche est structurée, mais elle requiert une préparation minimale pour éviter les allers-retours.
Les grandes étapes du processus :
- Étape 1 — Prise de contact et qualification du besoin : l’entreprise décrit son activité, sa forme juridique et ses besoins prioritaires via le formulaire en ligne ou par échange direct avec un conseiller Loop.
- Étape 2 — Transmission des documents : plusieurs pièces sont nécessaires pour établir un devis fiable (voir ci-dessous).
- Étape 3 — Analyse et proposition : Loop étudie le profil de risque et soumet une ou plusieurs propositions d’assureurs. Le délai habituel est de 24 à 48 heures pour un devis standard.
- Étape 4 — Validation et signature du contrat : une fois l’offre acceptée, le contrat peut être activé en quelques jours ouvrés.
- Étape 5 — Suivi post-souscription : Loop assure un accompagnement continu, notamment en cas de sinistre ou de révision des garanties.
Documents généralement requis :
- KBIS ou extrait d’immatriculation (moins de 3 mois)
- Chiffre d’affaires des 3 dernières années (ou prévisionnel pour une création)
- Description précise de l’activité exercée
- Historique des sinistres éventuels sur les 3 à 5 dernières années
- Effectif salarié et masse salariale
Pour les créateurs d’entreprise qui souhaitent anticiper ces démarches, un outil de projection financière pour indépendants peut aider à estimer le budget à allouer aux assurances dès le démarrage.
💡 Astuce : Rassemblez tous vos documents avant de commencer la démarche en ligne. Un dossier incomplet allonge les délais et peut conduire à des devis moins précis. Préparez notamment votre KBIS, vos bilans des trois dernières années et votre relevé de sinistralité si vous avez déjà été assuré ailleurs.
Une précision importante : Loop accompagne la souscription et le pilotage des contrats d’assurance, mais ne remplace pas un expert-comptable ou un juriste pour les questions de conformité fiscale, de structure juridique ou d’obligations réglementaires complexes. Ces deux types d’accompagnement sont complémentaires, pas substituables.
Tarifs, conformité 2025-2026 et pilotage du programme d’assurance entreprise avec Loop.com
Comprendre le coût réel d’une assurance professionnelle, c’est aussi comprendre le contexte dans lequel les tarifs évoluent. Depuis 2024, les primes d’assurance professionnelle connaissent une hausse structurelle sur l’ensemble du marché français. Certains segments — responsabilité civile professionnelle dans le bâtiment, cyber-risques, assurance-crédit — ont enregistré des augmentations moyennes de +15 %, voire davantage selon les profils.
Plusieurs facteurs expliquent cette tendance : l’inflation des coûts de réparation et de reconstruction, la multiplication des cyberattaques, et le durcissement général des conditions de souscription par les assureurs. Pour une PME type (CA entre 500 000 € et 2 millions d’euros), le budget annuel d’assurance professionnelle peut varier de 3 000 à 15 000 € selon le secteur d’activité, l’historique de sinistres et la couverture souhaitée.
Sur le plan de la conformité réglementaire 2025-2026, les exigences des assureurs se renforcent. Certains secteurs font l’objet d’obligations nouvelles ou renforcées — notamment dans la santé, le bâtiment et les services financiers. La mise à jour annuelle des contrats n’est plus une simple formalité : c’est une nécessité pour éviter des situations de sous-assurance ou de non-conformité. Les dirigeants ont tout intérêt à vérifier chaque année que leurs garanties correspondent à la réalité de leur activité et de leur chiffre d’affaires.
C’est précisément là que l’approche de pilotage continu proposée par Loop prend son sens. Au-delà de la souscription initiale, un suivi régulier permet d’ajuster les plafonds, d’anticiper les révisions tarifaires et de gérer les sinistres de façon proactive. Cela dit, cette approche implique une relation suivie avec le courtier — ce qui convient à certaines entreprises, moins à d’autres qui préfèrent une gestion plus autonome.
| Élément consultable | Utilité principale | Intérêt pour l’entreprise |
|---|---|---|
| Audit annuel du programme | Identifier les lacunes de couverture | Éviter la sous-assurance ou la sur-assurance |
Questions fréquentes sur l’assurance entreprise Loop.com et le crédit professionnel
Loop.com est-il un assureur ou un courtier en assurance entreprise ?
Loop.com est un courtier en assurance, pas un assureur direct. Concrètement, il ne porte pas lui-même le risque : il compare les offres de plusieurs compagnies d’assurance partenaires et vous oriente vers le contrat le plus adapté à votre activité. Cette position d’intermédiaire lui permet de négocier des conditions tarifaires parfois plus avantageuses qu’en souscrivant directement auprès d’un assureur.
L’assurance-crédit entreprise est-elle obligatoire pour une PME ou une SARL ?
Non, l’assurance-crédit n’est pas légalement obligatoire pour une PME ou une SARL. En revanche, certains établissements bancaires peuvent l’exiger comme condition d’octroi d’un financement. Elle reste fortement recommandée : en France, les impayés représentent l’une des premières causes de défaillance d’entreprise. Se protéger contre ce risque relève d’une décision stratégique, pas d’une contrainte réglementaire.
Quel est le coût moyen d’une assurance entreprise souscrite via Loop.com ?
Le coût varie sensiblement selon le secteur d’activité, le chiffre d’affaires et les garanties choisies. À titre indicatif, une RC Pro pour une petite structure débute autour de 200 à 500 € par an, tandis qu’une assurance-crédit représente généralement entre 0,1 % et 0,5 % du chiffre d’affaires assuré. Dans le cadre d’une démarche assurance entreprise Loop.com crédit, un devis comparatif permet d’affiner ces estimations selon votre profil réel.
Que couvre exactement l’assurance-crédit en cas d’impayé client ?
L’assurance-crédit indemnise l’entreprise lorsqu’un client ne règle pas ses factures, que ce soit en raison d’une insolvabilité avérée (redressement ou liquidation judiciaire) ou d’un défaut de paiement prolongé. Elle couvre généralement entre 70 % et 90 % du montant de la créance impayée. Certains contrats incluent aussi un service de recouvrement amiable et judiciaire, ainsi qu’une surveillance préventive de la solvabilité de vos clients.
Peut-on réduire sa prime d’assurance professionnelle grâce à l’approche Loop.com ?
C’est possible, sans être garanti. En tant que courtier, Loop.com met en concurrence plusieurs assureurs, ce qui peut effectivement déboucher sur des tarifs plus compétitifs qu’une souscription en direct. La mise en avant d’un bon historique de sinistres, d’un chiffre d’affaires stable et d’une activité bien documentée joue également en faveur d’une prime réduite. La comparaison reste le levier le plus efficace pour optimiser son budget assurance entreprise.
Assurance entreprise et crédit : par où commencer concrètement avec Loop.com ?
Faire le point sur son assurance professionnelle n’est jamais une démarche anodine, surtout dans un contexte où les primes sont orientées à la hausse depuis 2024 et où les impayés fragilisent de nombreuses structures. Ce qu’il faut retenir : Loop.com est un courtier, pas un assureur, ce qui lui confère un rôle d’intermédiaire comparateur plutôt que de porteur de risque direct. L’assurance-crédit, souvent négligée, constitue pourtant un filet de sécurité concret face aux défaillances clients. Et la RC Pro reste incontournable pour la grande majorité des professions.
Pour avancer concrètement, trois étapes suffisent à démarrer : (1) identifier vos risques prioritaires — impayés, responsabilité civile, cyber ; (2) rassembler vos documents clés (KBIS, chiffre d’affaires, historique de sinistres) ; (3) solliciter un devis comparatif dans le cadre d’une démarche assurance entreprise Loop.com crédit.
Gardez à l’esprit qu’un courtier, aussi compétent soit-il, ne remplace pas l’avis d’un juriste ou d’un expert-comptable pour les situations contractuelles complexes. Comparez, posez des questions, et décidez en connaissance de cause.
12 ans de presse medicale, specialisee en vulgarisation sante et protection sociale. Elle ecrit pour que chacun comprenne — et verifie chaque source. Notre methode →


