Votre collectivité va-t-elle bientôt financer une partie de votre mutuelle fonction publique territoriale ? C’est une question que se posent actuellement des milliers d’agents territoriaux. Et la réponse est oui : la réforme PSC 2026 impose désormais aux employeurs publics locaux de contribuer au financement de la complémentaire santé de leurs agents, avec un minimum de 50 %. C’est un changement significatif, encore peu connu du grand public, qui transforme vos droits et vos possibilités. Découvrez comment fonctionne ce nouveau système, quelles garanties vous pouvez espérer, et comment sélectionner la couverture qui convient vraiment à votre situation. Consultez notre liste des mutuelles labellisées pour approfondir.
En bref :
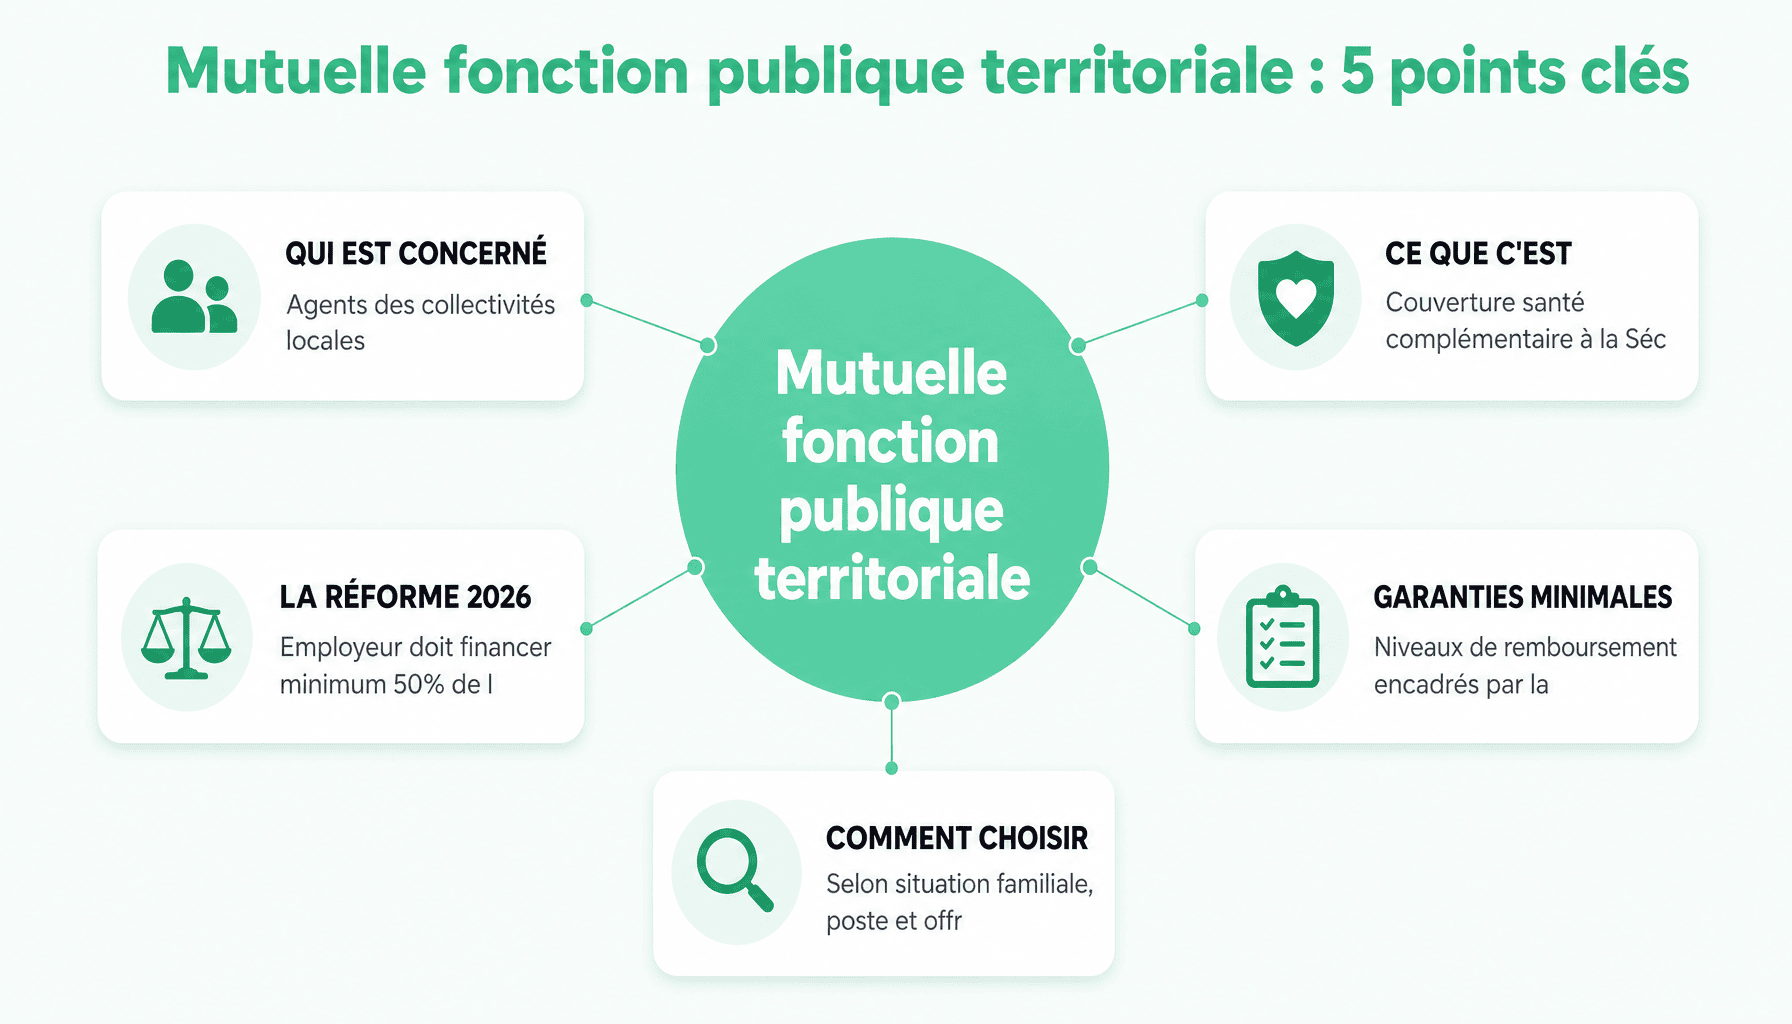
- ● La mutuelle fonction publique territoriale est une complémentaire santé destinée aux agents des collectivités locales (communes, départements, régions).
- ● La réforme PSC de 2026 rend la participation financière de l’employeur obligatoire, avec un minimum fixé à 50 % de la cotisation de référence.
- ● Les agents peuvent adhérer à une mutuelle labellisée (MNFCT, MGC, MGEN…) ou à un contrat collectif négocié par leur collectivité.
- ● Des garanties minimales obligatoires encadrent désormais le niveau de remboursement exigible.
- ● La prévoyance (maintien de salaire, capital décès) reste un volet distinct, souvent sous-souscrit.
- ● Le choix de la mutuelle dépend de la situation familiale, du poste et des garanties proposées par la collectivité.
Protection sociale complémentaire dans la fonction publique territoriale : de quoi parle-t-on ?
Quand on est agent territorial, la Sécurité sociale rembourse une partie des soins, mais rarement tout. Les frais qui restent à votre charge peuvent vite s’accumuler : dépassements d’honoraires, prothèses dentaires, verres correcteurs… C’est là que la protection sociale complémentaire (PSC) intervient. En pratique, il s’agit d’une couverture santé qui complète les remboursements de base de l’Assurance maladie.
La fonction publique se divise en trois versants : l’État, l’hospitalier et le territorial. Ce dernier rassemble l’ensemble des agents territoriaux employés par les collectivités locales (communes, intercommunalités, départements et régions). Plus de 1,9 million d’agents travaillent dans ce versant, selon les données du ministère de la Fonction publique. Cet article se concentre exclusivement sur leur situation.
Le cadre légal a connu des évolutions importantes ces dernières années. La loi de transformation de la fonction publique de 2019, complétée par le décret du 20 avril 2022, a restructuré les règles en matière de PSC. Auparavant, les employeurs territoriaux n’avaient aucune obligation de financer la mutuelle de leurs agents. C’était bien différent du secteur privé, où l’employeur doit depuis 2016 couvrir au minimum 50 % de la cotisation.
| Poste de soin | Remboursement Sécurité sociale | Complément mutuelle |
|---|---|---|
| Consultation médecin généraliste (25 €) | ~70 % soit 17,50 € | Ticket modérateur : jusqu’à 7,50 € |
| Prothèse dentaire couronne (800 €) | Entre 75 % et 100 % du tarif SS (107,50 €) | Dépassement selon contrat : jusqu’à 700 € |
| Lunettes (monture + verres, 400 €) | Remboursement symbolique (2 à 30 €) | Jusqu’à 400 € selon formule (100 % santé ou renforcé) |
| Hospitalisation (chambre particulière) | Tarif journalier de base, hors forfait journalier (20 €/j) | Forfait journalier + chambre particulière selon contrat |
💡 Conseil
La PSC repose sur deux volets distincts : la santé (remboursement des soins quotidiens) et la prévoyance (protection lors d’un arrêt maladie prolongé, d’une invalidité ou d’un décès). Vous pouvez les souscrire chez le même organisme ou séparément. L’essentiel est de vérifier que vous êtes protégés sur les deux fronts, pas uniquement sur la santé.
Santé et prévoyance : deux volets à ne pas confondre
La santé couvre les soins du quotidien : consultations, médicaments, optique, dentaire, hospitalisation. La prévoyance vous protège contre les conséquences financières d’un arrêt de travail, d’une invalidité ou d’un décès. Ces deux couvertures se complètent, mais restent indépendantes. Un agent peut souscrire un contrat qui combine les deux, ou opter pour des contrats séparés.
Le risque financier d’un arrêt maladie prolongé sans couverture est réel : après 90 jours de congé maladie ordinaire, le traitement d’un agent territorial peut tomber à 50 % du salaire brut. Sans prévoyance adaptée, cette baisse de revenus peut devenir difficile à gérer. Le capital décès et les garanties invalidité méritent aussi de l’attention, souvent oubliés lors de la signature.
Réforme PSC 2026 : ce qui change concrètement pour la mutuelle fonction publique territoriale
La réforme PSC 2026 marque un tournant pour les agents territoriaux. Pendant longtemps en retard sur le secteur privé et la fonction publique d’État, le versant territorial dispose enfin d’un cadre précis et contraignant pour les employeurs publics locaux.
Trois éléments clés structurent cette réforme. D’abord, chaque employeur territorial doit désormais participer financièrement à la couverture complémentaire santé de ses agents, avec un minimum de 50 % d’une cotisation de référence définie par décret. Ensuite, cette participation peut se faire via un accord collectif négocié avec les syndicats, ou via une mutuelle labellisée que l’agent choisit librement. Enfin, la mise en place est progressive : les contrats collectifs ont pu être signés dès 2022, et toutes les collectivités doivent être conformes au 1er janvier 2026.
| Étape | Date | Ce qui change |
|---|---|---|
| Publication du décret socle | 20 avril 2022 | Définition des garanties minimales et de la cotisation de référence |
| Ouverture des accords collectifs | À partir de 2022 | Les collectivités peuvent négocier un contrat collectif avec les syndicats |
| Participation employeur obligatoire (santé) | 1er janvier 2025 | 50 % de la cotisation de référence pris en charge par l’employeur |
| Généralisation complète | 1er janvier 2026 | Toutes les collectivités doivent avoir mis en place leur dispositif PSC |
Les centres de gestion (CDG) jouent un rôle d’accompagnement important, notamment pour les petites collectivités qui n’ont pas de services RH complets. Ils peuvent proposer des contrats-cadres mutualisés, accessibles aux communes de moins de 350 agents, facilitant ainsi la mise en conformité. Le portail collectivites-locales.gouv.fr propose des informations détaillées.
⚠️ Attention
Toutes les collectivités n’ont pas finalisé leur dispositif PSC actuellement. En tant qu’agent, il est important de vous renseigner auprès de votre employeur sur le dispositif applicable dans votre collectivité : contrat collectif signé, mutuelle labellisée retenue, ou mise en place encore en cours.
Accord collectif ou mutuelle labellisée : quelle différence pour l’agent ?
Deux approches permettent de bénéficier de la participation employeur. L’accord collectif résulte d’une négociation entre la collectivité et les organisations syndicales : il aboutit à un contrat unique auquel tous les agents adhèrent dans les mêmes conditions. L’avantage : les garanties sont souvent mieux négociées collectivement, avec des tarifs mutualisés. Le revers : vous ne choisissez pas votre opérateur.
La mutuelle labellisée, en revanche, vous donne la liberté totale : vous choisissez parmi une liste de contrats agréés, et votre employeur vous verse sa participation quel que soit l’organisme que vous retenez. C’est un atout appréciable si vous êtes déjà couvert par la mutuelle de votre conjoint ou si vous avez besoin de garanties particulières. En contrepartie, les tarifs individuels peuvent être moins avantageux qu’un contrat collectif mutualisé.
Mutuelles labellisées pour agents territoriaux : MNFCT, MGC, MGEN , comment comparer ?
Qu’est-ce qu’une mutuelle labellisée ? C’est un contrat de complémentaire santé ayant reçu un agrément de l’ACPR (Autorité de contrôle prudentiel et de résolution), confirmant qu’il respecte un socle de garanties minimales fixé par la réglementation. Ce label assure notamment des niveaux planchers en optique, dentaire, hospitalisation et soins généraux.
Les garanties minimales obligatoires comprennent notamment : la prise en charge du ticket modérateur sur les soins courants, le forfait journalier hospitalier (20 €/jour en 2024), les dépassements d’honoraires des médecins de secteur 2 dans certaines limites, et les soins dentaires prothétiques au-delà du remboursement de base. Vous pouvez consulter la liste officielle des contrats labellisés sur collectivites-locales.gouv.fr.
Plusieurs organismes proposent des offres adaptées aux agents territoriaux :
| Mutuelle | Formules disponibles | Points forts | Points de vigilance |
|---|---|---|---|
| MNFCT | 3 à 4 niveaux de garanties | Spécialisée agents territoriaux, tarifs modulables selon âge | Réseau de soins à vérifier selon région |
| Mutuelle MGC (gamme ECS) | Formules Essentielle, Confort, Sérénité | Offre dédiée fonction publique, bonne couverture hospitalisation | Cotisations pouvant augmenter avec l’âge |
| MGEN | Plusieurs options modulables | Réseau étendu, services prévention inclus | Historiquement orientée Éducation nationale, offre territoriale plus récente |
| MTE | 2 à 3 formules | Tarifs compétitifs pour jeunes agents | Garanties optique et dentaire à comparer avec concurrents |
Les cotisations fluctuent selon votre profil : un jeune agent seul peut trouver des formules à partir de 15 € par mois, tandis qu’un agent senior avec famille peut atteindre 120 à 150 € mensuels selon la formule et l’organisme. Ces chiffres sont indicatifs et varient selon les garanties choisies.
✅ Astuce
Pour accéder à la liste à jour des contrats labellisés pour agents territoriaux, allez sur collectivites-locales.gouv.fr, rubrique « Protection sociale complémentaire ». Vous y verrez les organismes agréés, les niveaux de garanties et les coordonnées pour demander un devis.
Comment choisir sa mutuelle fonction publique territoriale selon sa situation ?
Le contrat idéal n’est pas le même pour chacun. Voici quelques points de repère selon votre profil :
- Jeune agent célibataire en bonne santé : optez pour une formule entrée de gamme avec une bonne couverture des soins courants. Le prix compte souvent beaucoup, mais vérifiez a minima la prise en charge du forfait journalier hospitalier.
- Agent avec famille : les garanties dentaire (prothèses, orthodontie) et optique (plafonds 100 % santé ou contrats renforcés) deviennent prioritaires. Un plafond optique de 200 € par an et par bénéficiaire peut vite devenir insuffisant si vous avez des enfants.
- Agent senior : l’hospitalisation (chambre particulière, dépassements chirurgicaux) et les médecines douces gagnent en importance. La prévoyance mérite aussi une attention particulière.
Vérifiez aussi si votre conjoint dispose d’une couverture complémentaire via son employeur : dans certains cas, il peut être plus avantageux d’être rattaché à son contrat plutôt que de souscrire individuellement.
Questions fréquentes sur la mutuelle fonction publique territoriale
La mutuelle est-elle obligatoire pour les agents de la fonction publique territoriale ?
Non, la mutuelle n’est pas obligatoire pour les agents territoriaux. Aucune loi n’impose à un agent de souscrire une complémentaire santé. Cependant, depuis la réforme PSC, les collectivités doivent participer financièrement à la couverture santé de leurs agents, ce qui rend la souscription très intéressante financièrement.
Quel est le montant minimum de participation de l’employeur territorial à la mutuelle ?
Depuis le 1er janvier 2026, toutes les collectivités territoriales sont tenues de contribuer à hauteur d’au moins 50 % du montant d’un panier de soins minimum défini par décret, soit environ 15 € par mois. Nombreuses sont les collectivités qui vont au-delà de ce minimum réglementaire. Il est recommandé de vous renseigner directement auprès de votre employeur pour connaître le montant exact versé dans votre collectivité.
Peut-on garder sa mutuelle personnelle si la collectivité propose un contrat collectif ?
Oui, en général. Si votre collectivité a mis en place un contrat collectif, vous pouvez conserver votre mutuelle individuelle, mais vous ne recevrez alors pas la participation employeur. Certains accords prévoient des exceptions, notamment si le conjoint bénéficie déjà d’une couverture collective obligatoire. Consultez votre service RH pour connaître les modalités précises.
La prévoyance est-elle incluse dans la mutuelle fonction publique territoriale ?
Non, ce sont deux garanties distinctes. La mutuelle fonction publique territoriale couvre les frais de santé (consultations, hospitalisation, optique, dentaire), tandis que la prévoyance protège contre la perte de revenus en cas d’arrêt maladie prolongé, d’invalidité ou de décès. Depuis 2025, les collectivités doivent également participer à la prévoyance de leurs agents. Ces deux couvertures sont complémentaires et méritent d’être examinées ensemble.
Mutuelle fonction publique territoriale : les étapes concrètes pour bien vous couvrir
Naviguer dans le monde des complémentaires santé peut sembler compliqué, mais la situation évolue clairement en votre faveur. La réforme PSC 2026 offre une véritable opportunité : grâce à la participation obligatoire de l’employeur, le coût d’une mutuelle fonction publique territoriale peut diminuer sensiblement. Pour en tirer profit, voici l’essentiel.
✅ Commencez par vérifier auprès de votre collectivité si un accord collectif ou une liste de mutuelles labellisées existe déjà. ✅ Comparez les garanties en tenant compte de votre situation familiale et de vos vrais besoins (optique, dentaire, hospitalisation). ✅ N’oubliez pas la prévoyance : elle est aussi couverte partiellement par l’employeur depuis 2025.
Pour obtenir des informations officielles et actualisées, rendez-vous sur collectivites-locales.gouv.fr ou contactez votre centre de gestion départemental : ce sont vos meilleurs alliés pour faire les bons choix en toute connaissance de cause.
12 ans de presse medicale, specialisee en vulgarisation sante et protection sociale. Elle ecrit pour que chacun comprenne — et verifie chaque source. Notre methode →