
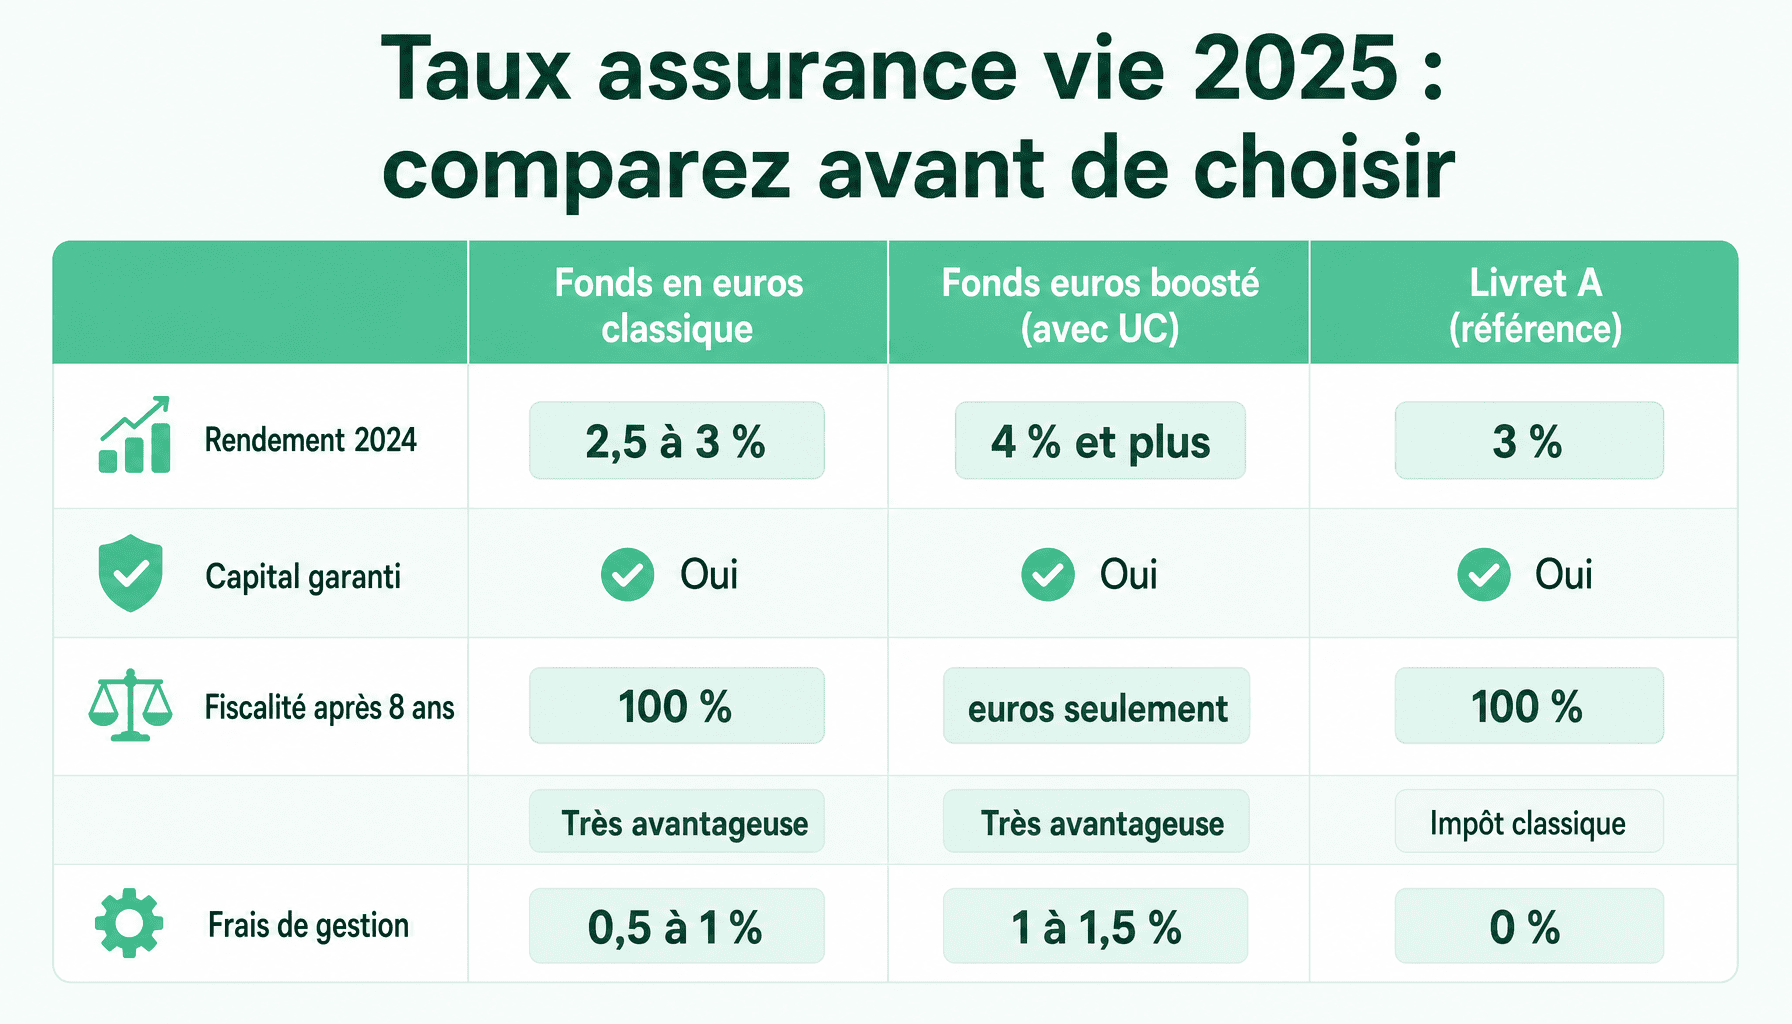
Votre assurance vie vous rapporte-t-elle vraiment ce qu’elle devrait ? C’est la question que se posent aujourd’hui des millions d’épargnants français, à l’heure où les taux des assurances vie reviennent sur le devant de la scène après plusieurs années difficiles. Longtemps boudés pour leurs rendements faméliques , certains fonds euros peinaient à dépasser 1 % en 2020 et 2021 ,, les contrats d’assurance vie ont retrouvé des couleurs avec la remontée des taux directeurs amorcée par la Banque centrale européenne à partir de 2022. En 2024, le rendement moyen des fonds en euros s’est établi autour de 2,5 % à 3 %, selon les assureurs, et certains contrats bien sélectionnés ont franchi la barre des 4 %. Cette dynamique se confirme en 2025, même si les premières projections pour 2026 invitent à rester vigilant face à un contexte économique qui change rapidement. Entre les chiffres annoncés par les compagnies, les frais de gestion qui grignotent la performance réelle et la multitude d’offres disponibles sur le marché, difficile de s’y retrouver sans un minimum de repères. Voici un tour d’horizon complet : définition claire du fonctionnement des taux, chiffres 2025 par type de contrat, comparatif des principaux assureurs et conseils concrets pour optimiser votre épargne.
En bref :
- ● Le taux moyen des fonds en euros de l’assurance vie s’est établi entre 2,5 % et 3,5 % nets de frais de gestion en 2024, selon les contrats et les assureurs.
- ● Les taux varient fortement d’un assureur à l’autre : certains fonds euros boostés ont dépassé 4 % en 2024, sous conditions de détention d’unités de compte (UC).
- ● Le fonds en euros garantit le capital investi, contrairement aux UC qui exposent l’épargnant à un risque de perte en capital, parfois significatif.
- ● Depuis 2022, les taux remontent progressivement après des années historiquement basses : le taux moyen n’était que de 1,08 % en 2021, au plus bas depuis des décennies.
- ● Le Livret A à 3 % en 2024 reste un repère de comparaison utile, mais l’assurance vie offre des avantages fiscaux significatifs après 8 ans de détention.
- ● Les frais de gestion, la politique de revalorisation et la participation aux bénéfices (PPB) influencent directement le rendement net perçu par l’épargnant.
- ● Pour 2025-2026, les perspectives restent orientées vers une stabilisation, portées par les réserves des assureurs, même si la baisse des taux directeurs BCE pourrait peser à terme.
Taux des assurances vie : de quoi parle-t-on exactement ?
Quand on parle du « taux » d’une assurance vie, de quoi s’agit-il exactement ? La question n’est pas anodine. Beaucoup d’épargnants comparent des chiffres sans toujours savoir s’ils regardent un taux brut ou un taux net, un rendement garanti ou une performance variable. Soyons précis.
Le taux du fonds en euros : un rendement garanti chaque année
Le fonds en euros est le support le plus connu de l’assurance vie. Le fonctionnement est simple : le capital versé reste intégralement garanti par l’assureur, et le rendement devient définitif chaque année grâce à ce qu’on appelle l’effet cliquet. En d’autres termes, les intérêts générés s’ajoutent au capital et ne peuvent jamais être repris.
Chaque année, l’assureur annonce le taux de revalorisation de son fonds euros, généralement en janvier ou février de l’année suivante. Le taux 2024 est donc communiqué début 2025. Ce taux inclut une part de participation aux bénéfices (PB), redistribuée aux assurés selon les résultats financiers de l’assureur.
Un fonds euros investit principalement en obligations : environ 80 % des actifs sont placés en obligations d’État et d’entreprises, le reste étant réparti entre immobilier, actions et autres actifs. Cette composition explique à la fois la sécurité du placement et sa sensibilité aux taux d’intérêt du marché.
Concrètement, si un assureur annonce un taux de revalorisation de 3 % pour son fonds en euros, ce chiffre est exprimé net de frais de gestion mais brut de prélèvements sociaux. Sur 100 € de rendement brut, 17,20 € partent en prélèvements sociaux , ce qui ramène le rendement réellement perçu à environ 82,80 €.
⚠️ Attention : taux brut ≠ taux net
Un taux affiché de 3 % brut ne correspond pas à 3 % dans votre poche. Après application des prélèvements sociaux de 17,2 %, le rendement net réel tombe à environ 2,48 %. Cette confusion , très fréquente , conduit à surestimer le rendement d’un contrat d’assurance vie.
| Type de support | Garantie du capital | Taux indicatif 2024 | Risque |
|---|---|---|---|
| Fonds en euros | Oui (100 %) | 2,5 % , 3,5 % brut | Faible |
| Fonds euro boosté | Partielle (part euros) | 3,5 % , 4,5 % brut | Moyen (selon part UC) |
| Unités de compte (UC) | Non | Variable : -20 % à +20 % | Élevé |
Le taux des unités de compte (UC) : performance et risque
Les unités de compte (UC) reposent sur un principe différent. Le capital n’est pas garanti : l’épargnant investit sur des supports variés , actions, obligations, immobilier via des SCPI ou des sociétés civiles , et sa performance dépend entièrement de l’évolution des marchés.
Une UC investie en actions peut afficher +15 % une année et -12 % l’année suivante. Cette volatilité est le prix à payer pour un potentiel de rendement supérieur sur le long terme. Les supports immobiliers, eux, offrent généralement une performance plus régulière, autour de 4 % à 6 % par an, mais sans garantie non plus.
Le PER (Plan d’Épargne Retraite) fonctionne sur un principe similaire : il propose aussi des fonds euros sécurisés et des UC, avec en prime un avantage fiscal à l’entrée sur les versements. La différence majeure reste le blocage des fonds jusqu’à la retraite, sauf cas exceptionnels.
💡 Conseil
La répartition idéale entre fonds euros et UC dépend de votre horizon de placement et de votre tolérance au risque. Sur un horizon court (moins de 5 ans), le fonds euros reste privilégié. Sur 10 ans ou plus, une part d’UC peut améliorer significativement le rendement global du contrat.
Taux des assurances vie en 2024-2025 : les chiffres à connaître
Passons aux chiffres concrets. Quelle est la réalité des taux servis par les assureurs en 2024 ? Et comment se situent-ils dans l’histoire récente de l’assurance vie ?
Évolution des taux des assurances vie de 2019 à 2024
Pour bien comprendre où nous en sommes, il faut replacer les taux actuels dans leur contexte historique. La tendance est claire : après une longue période de baisse, les rendements des fonds en euros remontent depuis 2022, portés par la hausse des taux directeurs de la BCE.
| Année | Taux moyen fonds euros | Livret A | Inflation (moyenne) |
|---|---|---|---|
| 2019 | 1,46 % | 0,75 % | 1,1 % |
| 2020 | 1,28 % | 0,50 % | 0,5 % |
| 2021 | 1,08 % | 0,50 % | 1,6 % |
| 2022 | 1,92 % | 1,00 % → 2,00 % | 5,2 % |
| 2023 | 2,60 % | 3,00 % | 4,9 % |
| 2024 (estimé) | 2,80 % , 3,20 % | 3,00 % | ~2,3 % |
Ce tableau raconte une histoire instructive. En 2021, le rendement réel des fonds euros était négatif une fois l’inflation déduite. En 2024, la situation change : avec une inflation revenue autour de 2,3 % et des taux moyens proches de 3 %, le rendement réel redevient légèrement positif. C’est un changement de régime notable après des années difficiles pour les épargnants prudents.
Comparatif des meilleurs taux par assureur en 2024
Les écarts entre assureurs sont significatifs. Un même épargnant peut percevoir 2,5 % chez un assureur traditionnel et dépasser 4 % chez un acteur en ligne ou via un contrat à fonds euro boosté. Voici un aperçu des principaux contrats du marché :
| Assureur / Contrat | Taux fonds euros 2023 | Taux fonds euros 2024 | Conditions particulières | Frais de gestion |
|---|---|---|---|---|
| Gaipare | 3,10 % | 3,50 % | Taux majoré selon part UC | 0,60 % |
| Linxea Spirit 2 (Spirica) | 3,13 % | 3,40 % | Taux boosté si ≥ 30 % UC | 0,50 % |
| Generali | 2,80 % | 3,10 % | Selon contrat souscrit | 0,75 % |
| Swisslife | 2,70 % | 3,00 % | Taux majoré si ≥ 50 % UC | 0,80 % |
| Allianz | 2,50 % | 2,90 % | Contrat réseau bancaire | 0,85 % |
| Crédit Mutuel | 2,40 % | 2,75 % | Contrat bancaire classique | 0,90 % |
| Caisse d’Épargne | 2,30 % | 2,60 % | Contrat réseau agence | 0,96 % |
| Linxea Avenir 2 (Suravenir) | 3,00 % | 3,35 % | Taux boosté si ≥ 30 % UC | 0,60 % |
Gaipare figure régulièrement parmi les meilleurs taux du marché, avec une politique de revalorisation généreuse et des frais de gestion contenus. Les contrats en ligne comme Linxea se distinguent également par leur rapport qualité-rendement.
⚠️ Attention : fonds euro boosté ≠ rendement sans risque
Un taux affiché à 4 % ou plus sur un fonds euro boosté est conditionné à l’investissement d’une part significative en unités de compte (souvent 30 % à 50 % de l’encours). Cette part en UC n’est pas garantie : en cas de baisse des marchés, vous pouvez perdre une partie de ce capital. Le taux majoré ne compense pas nécessairement ce risque.
💡 Astuce
Les taux annoncés par les assureurs sont toujours exprimés bruts de prélèvements sociaux (17,2 %). Pensez systématiquement à déduire cette ponction pour calculer votre rendement réellement perçu.
Quels facteurs font varier les taux des assurances vie ?
Pourquoi deux contrats d’assurance vie affichent-ils des taux si différents, parfois de plus d’un point de pourcentage d’écart ? Plusieurs facteurs expliquent ces disparités, et les connaître aide à faire des choix plus éclairés.
La politique de placement de l’assureur
Le rendement d’un fonds en euros dépend en premier lieu de la façon dont l’assureur investit les primes collectées. Un assureur qui a su acheter des obligations à taux élevé dans les années 2000 ou 2022-2023 dispose aujourd’hui d’un portefeuille plus rentable. À l’inverse, un assureur très exposé aux obligations à taux zéro des années 2015-2020 peine davantage à servir des rendements compétitifs. La solidité financière et la taille de l’assureur jouent également un rôle : un acteur important peut mutualiser les risques et lisser les rendements dans le temps.
Le rôle des frais de gestion sur le rendement net
C’est souvent le facteur le plus sous-estimé par les épargnants. Les frais de gestion annuels sont prélevés directement sur le rendement du contrat, avant même que le taux net vous soit communiqué. Ils varient typiquement entre 0,5 % et 1 % par an selon les contrats.
L’impact s’accumule sur le long terme. Prenons un exemple : un contrat affichant un rendement brut de 3 % avec 1 % de frais de gestion vous rapporte 2 % net de frais (avant prélèvements sociaux). Un contrat similaire avec seulement 0,5 % de frais vous rapporte 2,5 % net. Sur un capital de 50 000 € sur 10 ans, cet écart de 0,5 % représente environ 2 500 € de rendement perdu.
Les contrats distribués en ligne , comme ceux de Linxea ou Boursorama Vie , affichent généralement des frais de gestion autour de 0,5 % à 0,6 %, contre 0,85 % à 1 % pour les contrats souscrits en agence bancaire. C’est une différence structurelle qui s’accumule significativement sur la durée.
Provision pour participation aux bénéfices (PPB) : ce mécanisme qui lisse les rendements
La PPB (provision pour participation aux bénéfices) est un mécanisme souvent méconnu mais important. Pensez-y comme une cagnotte que l’assureur constitue les bonnes années pour la redistribuer lors des mauvaises. Légalement, les assureurs doivent reverser aux assurés au moins 85 % des bénéfices financiers, mais ils peuvent en mettre une partie en réserve , la PPB , et la redistribuer sur les 8 années suivantes.
Certains assureurs disposent aujourd’hui de PPB représentant 5 % à 7 % de leurs encours, accumulées lors des années fastes. Ces réserves constituent un véritable amortisseur : elles permettent de maintenir des taux attractifs même quand les marchés obligataires se retournent. Avant de souscrire un contrat, il est utile de vérifier le niveau de PPB de l’assureur , une information disponible dans ses rapports annuels.
| Facteur | Impact sur le rendement | Ce que l’épargnant peut vérifier |
|---|---|---|
| Politique de placement | Fort | Composition du portefeuille (rapport annuel) |
| Frais de gestion annuels | Très fort (cumulatif) | Notice d’information, DIC |
| Niveau de PPB | Moyen à fort | Rapport ACPR, rapport annuel |
| Conditions fonds euro boosté | Fort (mais avec risque UC) | Conditions générales du contrat |
| Solidité financière de l’assureur | Indirect mais structurel | Notation financière (Fitch, Moody’s) |
💡 Conseil pratique
Comparez les frais de gestion en priorité lorsque vous évaluez un contrat. Un écart de 0,3 % par an peut sembler négligeable, mais sur 50 000 € investis pendant 10 ans, il représente une différence de plus de 1 500 € de rendement perdu.
Assurance vie, Livret A, PER : quel placement offre le meilleur taux ?
Assurance vie, Livret A, PER… face à la diversité des placements disponibles, comment choisir ? La réponse dépend de votre situation personnelle, mais un comparatif objectif des caractéristiques de chaque option aide à y voir plus clair.
| Placement | Rendement brut 2024 | Prélèvements sociaux | Garantie capital | Fiscalité | Liquidité |
|---|---|---|---|---|---|
| Livret A | 3,00 % net | Aucun | Oui | Exonéré d’impôt | Immédiate |
| LDDS | 3,00 % net | Aucun | Oui | Exonéré d’impôt | Immédiate |
| Fonds euros (AV) | 2,5 % , 3,5 % brut | 17,2 % | Oui | Avantage après 8 ans | Bonne (quelques jours) |
| UC (AV) | Variable selon support | 17,2 % | Non | Avantage après 8 ans | Bonne (quelques jours) |
| PER | Variable selon support | 17,2 % à la sortie | Partielle (fonds euros) | Déduction à l’entrée | Bloquée jusqu’à retraite |
Perspectives des taux des assurances vie pour 2025-2026
Où vont les rendements de l’assurance vie dans les prochaines années ? C’est la question que se posent beaucoup d’épargnants après plusieurs années de remontée des taux. Pour y répondre honnêtement, il faut comprendre comment fonctionne le lien entre la politique monétaire européenne et le rendement des fonds euros.
Le lien entre taux BCE et fonds euros : un décalage à connaître
Les assureurs investissent une grande partie des sommes placées en fonds euros dans des obligations d’État et d’entreprises. Ces obligations sont achetées progressivement, sur plusieurs années. Résultat : les rendements servis aux épargnants reflètent les taux de marché avec un décalage de deux à trois ans. La hausse des taux amorcée en 2022-2023 a encore des effets positifs aujourd’hui, car les assureurs renouvellent progressivement leur portefeuille à des taux plus attractifs.
Un indicateur utile à suivre : le taux de l’OAT 10 ans français (obligation assimilable du Trésor). Il reflète le coût auquel l’État emprunte à long terme, et donne une bonne indication des rendements que les assureurs pourront espérer sur leurs nouveaux achats obligataires. Début 2025, ce taux oscillait autour de 3,2 à 3,5 % , un niveau qui reste favorable comparé à la décennie précédente.
La baisse des taux BCE : quel impact pour 2025 et 2026 ?
La Banque centrale européenne a amorcé un cycle de baisse de ses taux directeurs à partir de juin 2024. Cette inflexion, progressive mais réelle, va mécaniquement peser sur les nouvelles obligations achetées par les assureurs. Mais là encore, l’effet ne sera pas immédiat.
Les prévisions du marché pour 2025 tablent sur une stabilisation des rendements des fonds euros autour de 2,5 à 3 %, portée par les obligations à taux élevé encore en portefeuille. Pour 2026, une légère pression à la baisse est possible si les taux longs continuent de se replier , sans pour autant revenir aux niveaux proches de zéro des années 2015-2020.
Les assureurs disposent par ailleurs d’un outil précieux pour lisser ces variations : les provisions pour participation aux bénéfices (PPB). Constituées lors des bonnes années, elles permettent de soutenir les rendements servis en cas de retournement. Un vrai amortisseur, même si son utilisation reste à la discrétion de chaque compagnie.
💡 Astuce
Dans un contexte de baisse progressive des taux, deux leviers permettent de maintenir un rendement global satisfaisant : les fonds euros boostés (qui conditionnent un meilleur taux à une part investie en unités de compte) et les unités de compte (UC), plus dynamiques mais avec un risque de perte en capital. Combiner les deux dans son contrat d’assurance vie peut aider à préserver le pouvoir d’achat de son épargne sur le long terme.
Comment optimiser son rendement en assurance vie en 2026 ?
Face à ces perspectives, quelques réflexes concrets s’imposent pour les épargnants :
- Comparer les contrats : les écarts de rendement entre assureurs restent significatifs. Un fonds euros peut servir 2 % chez l’un et 3,5 % chez un autre pour la même année.
- S’intéresser aux fonds euros boostés : en acceptant d’investir 20 à 30 % en UC, certains contrats offrent un rendement majoré sur la partie sécurisée.
- Diversifier via les UC : actions, immobilier (SCPI), obligations… Les UC permettent de viser un rendement supérieur, à condition d’accepter la volatilité et d’avoir un horizon de placement suffisamment long (au moins 8 ans).
- Surveiller le niveau de PPB de son assureur : un stock élevé est un signal positif pour la stabilité des rendements futurs.
- Ne pas arbitrer dans la précipitation : les décisions d’allocation doivent s’inscrire dans une stratégie à long terme, pas réagir à chaque fluctuation de marché.
Questions fréquentes sur les taux des assurances vie
Quel est le taux moyen des assurances vie en 2024 ?
En 2024, le taux moyen des fonds en euros des assurances vie se situe entre 2,5 % et 3,5 % nets de frais de gestion, avant prélèvements sociaux. Certains contrats premium, souvent conditionnés à une part d’unités de compte, affichent des rendements proches de 4 %. Ce niveau reste nettement supérieur à la moyenne des années 2018-2021, portée par la remontée des taux obligataires en Europe. Toutefois, ces chiffres varient sensiblement d’un assureur à l’autre : les contrats distribués en ligne tendent à offrir de meilleures performances que ceux souscrits en agence bancaire traditionnelle. Comparer les taux des assurances vie reste donc indispensable avant tout choix.
Les taux des assurances vie sont-ils garantis ?
Sur un fonds en euros, le capital investi est garanti à tout moment par l’assureur, et les intérêts annuels sont définitivement acquis , c’est le mécanisme de l’effet cliquet. En revanche, le taux servi chaque année n’est pas fixé à l’avance : l’assureur le détermine en fin d’exercice, en fonction de la performance de ses actifs et de sa politique de distribution. Il peut donc varier d’une année à l’autre. Sur les unités de compte, aucune garantie en capital n’existe : la valeur fluctue selon les marchés financiers. Seul le nombre de parts est garanti, pas leur valeur. La prudence s’impose donc si votre horizon de placement est court.
Comment sont imposés les rendements d’une assurance vie ?
La fiscalité de l’assurance vie dépend principalement de l’ancienneté du contrat. Avant 8 ans, les gains sont soumis au prélèvement forfaitaire unique (PFU) de 30 % , ou à l’impôt sur le revenu sur option. Après 8 ans, un abattement annuel de 4 600 € pour une personne seule (9 200 € pour un couple) s’applique sur les gains retirés. Au-delà, le taux est réduit à 24,7 % (7,5 % d’impôt + 17,2 % de prélèvements sociaux) pour les versements inférieurs à 150 000 €. Les prélèvements sociaux de 17,2 % sont prélevés chaque année sur les intérêts des fonds en euros, quelle que soit la durée de détention.
Vaut-il mieux un fonds en euros ou des unités de compte en 2026 ?
Il n’existe pas de réponse universelle : tout dépend de votre profil de risque et de votre horizon de placement. En 2026, les fonds en euros offrent une sécurité appréciable avec des rendements autour de 2,5 à 3,5 %, dans un contexte où les taux obligataires restent relativement élevés. Les unités de compte, plus volatiles, peuvent délivrer des performances supérieures sur le long terme, mais exposent à des pertes en capital. Une allocation mixte , une part sécurisée en fonds euros, une part dynamique en UC , est souvent recommandée par les professionnels pour équilibrer rendement et protection. L’essentiel est d’adapter la répartition à votre situation personnelle, pas aux tendances du moment.
Quand les assureurs annoncent-ils les taux des assurances vie ?
Les assureurs communiquent généralement les taux des assurances vie pour l’année écoulée entre janvier et mars de l’année suivante. Ainsi, les taux 2024 ont été annoncés en début d’année 2025. Certains grands groupes publient leurs résultats dès janvier, d’autres attendent février ou mars pour finaliser leurs comptes. Ces annonces sont très suivies par les épargnants et la presse spécialisée, car elles permettent de comparer les performances entre assureurs. Il est conseillé de consulter directement le site de votre assureur ou les bilans publiés par des organismes indépendants pour obtenir des chiffres fiables, et non des estimations préliminaires parfois relayées prématurément.
Taux des assurances vie : par où commencer pour faire le bon choix ?
L’assurance vie reste l’un des placements préférés des Français , et pour cause. En 2024, les taux des assurances vie sur les fonds en euros se sont établis entre 2,5 % et 3,5 %, un niveau bien plus attractif qu’au début de la décennie, porté par la remontée des taux obligataires en zone euro. Pour 2025-2026, les perspectives restent globalement stables, même si une légère détente n’est pas exclue selon l’évolution de la politique monétaire européenne.
Mais le taux affiché ne dit pas tout. Les frais de gestion , souvent compris entre 0,5 % et 1 % par an , peuvent éroder significativement le rendement réel. Comparer les contrats sur ce critère est au moins aussi important que de regarder la performance brute. De même, vérifier la provision pour participation aux bénéfices (PPB) de l’assureur donne un indice précieux sur sa capacité à soutenir ses taux dans la durée.
La distinction entre fonds en euros (capital garanti, rendement modéré) et unités de compte (potentiel plus élevé, risque de perte) reste fondamentale. Une allocation adaptée à votre horizon et à votre tolérance au risque vaut mieux qu’une course aveugle au rendement.
Pour avancer concrètement, voici les étapes à suivre :
- ✅ Définir votre horizon de placement et votre profil de risque avant toute décision ;
- ✅ Comparer les frais de gestion en priorité, pas seulement les taux affichés ;
- ✅ Vérifier la PPB de l’assureur pour évaluer sa solidité ;
- ✅ Utiliser des comparateurs indépendants pour avoir une vue d’ensemble objective ;
- ✅ Consulter un conseiller en gestion de patrimoine (CGP) si votre situation est complexe.
Un dernier rappel de bon sens : aucun rendement futur n’est garanti. La diversification , entre supports, entre contrats, entre classes d’actifs , reste la meilleure protection contre les aléas des marchés. Prenez le temps de comparer, de poser vos questions, et de décider en connaissance de cause.
12 ans de presse medicale, specialisee en vulgarisation sante et protection sociale. Elle ecrit pour que chacun comprenne — et verifie chaque source. Notre methode →


