
Votre seuil de TVA va-t-il vraiment changer en 2026 ? C’est la question que se posent des centaines de milliers d’indépendants depuis que le débat autour de la TVA auto entrepreneur budget 2026 a éclaté. Le projet de loi de finances a en effet mis sur la table une réforme profonde de la franchise en base de TVA, ce dispositif qui permet aujourd’hui à la plupart des auto-entrepreneurs de facturer sans collecter la taxe. Son éventuelle suppression ou modification a immédiatement semé l’inquiétude chez les indépendants. Entre le projet initial du gouvernement, le rejet partiel au Sénat et les annonces qui ont suivi, la situation a évolué vite, parfois de façon contradictoire. Cet article fait le point sur ce qui est réellement acté pour le budget 2026, ce qui reste incertain, et comment vous préparer concrètement. Vous pouvez également consulter nos articles sur la mutuelle obligatoire et les droits à la CMU pour les auto-entrepreneurs.
En bref :
- ● Le budget 2026 prévoyait initialement d’abaisser les seuils de TVA applicables aux auto-entrepreneurs, avec un seuil unique à 25 000 € de chiffre d’affaires HT.
- ● Le Sénat a rejeté cette mesure, et le gouvernement l’a ensuite officiellement supprimée du projet de loi de finances.
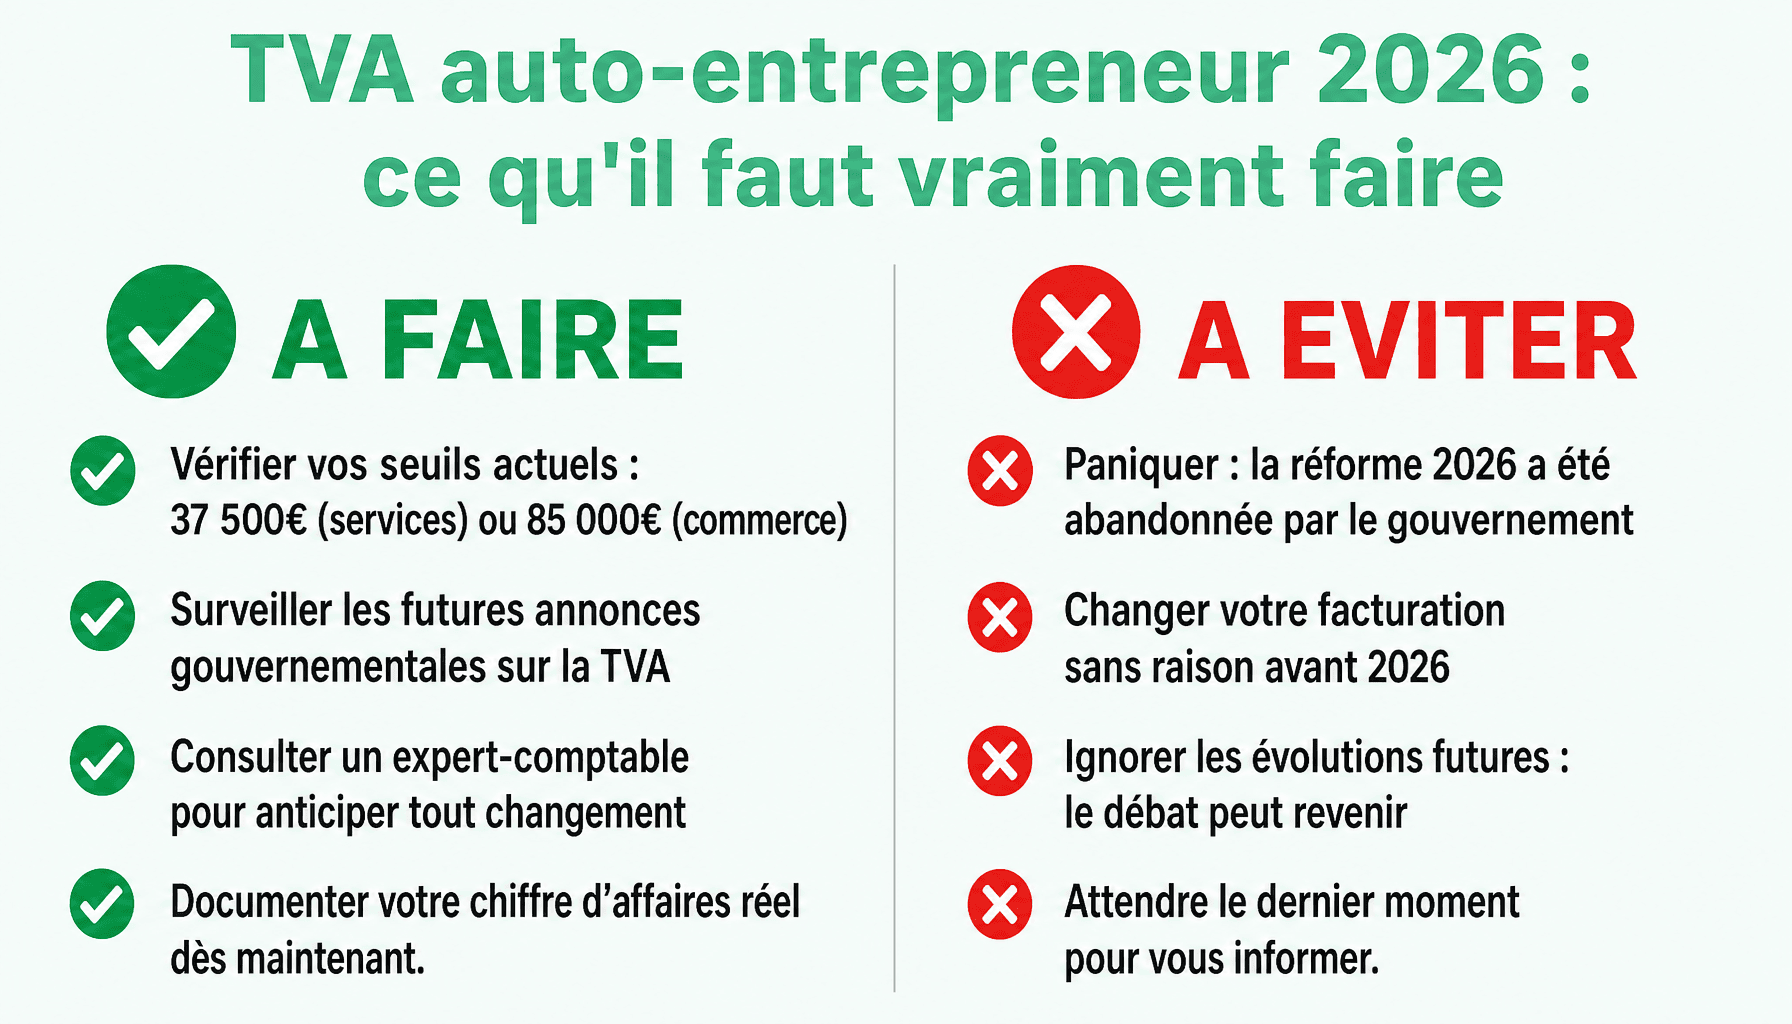
- ● Les seuils actuels de franchise en base de TVA restent en vigueur : 37 500 € pour les prestations de services et 85 000 € pour les activités commerciales.
- ● La réforme aurait concerné plusieurs millions de micro-entrepreneurs en France, dont une large part exerce une activité de services.
- ● L’enjeu budgétaire était estimé à 780 millions d’euros par an de recettes supplémentaires pour les finances publiques.
- ● La situation reste à surveiller : une future loi de finances pourrait relancer le débat sur la réforme de la franchise en base de TVA.
Pourquoi la TVA des auto-entrepreneurs était dans le viseur du budget 2026
Une harmonisation voulue par l’Union européenne
Pour comprendre pourquoi la TVA des auto-entrepreneurs s’est retrouvée au cœur du budget 2026, il faut remonter à une pression venue de Bruxelles. Une directive européenne pousse en effet les États membres à simplifier et à unifier leurs régimes de franchise en base de TVA. L’objectif : harmoniser les règles au sein du marché unique et éviter des distorsions de concurrence entre indépendants de différents pays.
La France appliquait jusqu’ici deux seuils distincts selon le type d’activité. D’un côté, 37 500 € de chiffre d’affaires annuel pour les prestations de services (BIC/BNC) ; de l’autre, 85 000 € pour les activités commerciales et d’hébergement. Ce double régime, jugé complexe par Bruxelles, était dans le collimateur depuis plusieurs années. La réforme représentait aussi un enjeu financier majeur : les recettes fiscales attendues étaient estimées à 780 millions d’euros par an, dont environ la moitié pour le budget de l’État.
Un projet rejeté par le Sénat, puis abandonné
C’est dans ce contexte que le gouvernement a inscrit la mesure dans le projet de loi de finances (PLF) 2026, à l’automne 2025. Le principe : instaurer un seuil unique à 25 000 € de CA HT pour toutes les activités, alignant ainsi la France sur le plancher européen. Une décision qui a immédiatement suscité une vive opposition, notamment de la part des organisations représentant les micro-entrepreneurs.
Le Sénat a rejeté la mesure, estimant qu’elle fragiliserait des centaines de milliers d’indépendants déjà sous pression économique. Face à cette résistance, Amélie de Montchalin, alors ministre chargée du budget, a annoncé la suppression officielle de la disposition. Les 780 millions d’euros de recettes espérées ne seront donc pas au rendez-vous, du moins pour 2026.
⚠️ Attention
La suppression de cette mesure ne signifie pas qu’elle est définitivement enterrée. Une future loi de finances pourrait relancer le débat, notamment sous la pression des obligations européennes d’harmonisation. Il est conseillé de suivre les annonces budgétaires de chaque automne.
Les seuils de TVA des auto-entrepreneurs : situation actuelle et ce qui était prévu
Les seuils actuels de franchise en base de TVA
Aujourd’hui, un auto-entrepreneur bénéficie de la franchise en base de TVA tant que son chiffre d’affaires HT ne dépasse pas certains seuils. En pratique, cela signifie qu’il n’est pas tenu de facturer la TVA à ses clients, ni de la reverser à l’administration fiscale. C’est un avantage concurrentiel réel, surtout face à des clients particuliers.
| Type d’activité | Seuil principal | Seuil de tolérance |
|---|---|---|
| Prestations de services (BIC/BNC) | 37 500 € | 41 250 € |
| Activités commerciales et hébergement | 85 000 € | 93 500 € |
La période de tolérance fonctionne ainsi : si vous dépassez le seuil principal une première année, vous conservez la franchise. C’est seulement lors d’un deuxième dépassement consécutif que vous basculez obligatoirement dans le régime de TVA, dès le 1er janvier suivant.
Ce que prévoyait la réforme TVA du budget 2026
Le projet du gouvernement était radical : instaurer un seuil unique à 25 000 € de CA HT, toutes activités confondues. Pour un prestataire de services, cela représentait une baisse de 12 500 € par rapport au seuil actuel de 37 500 €. Pour un commerçant ou un artisan, l’écart était bien plus brutal : une chute de 60 000 € par rapport au seuil de 85 000 €.
Prenons un exemple concret : un graphiste indépendant réalisant 30 000 € HT de CA annuel est aujourd’hui totalement exonéré de TVA. Avec la réforme, il aurait dépassé le seuil de 25 000 € et aurait dû collecter la TVA dès le premier euro au-delà. La charge administrative, mais aussi l’impact sur ses tarifs, auraient été immédiats.
Comparaison chiffrée : seuils actuels vs seuils proposés
| Activité | Seuil actuel | Seuil proposé (budget 2026) | Écart |
|---|---|---|---|
| Prestations de services | 37 500 € | 25 000 € | – 12 500 € |
| Activités commerciales | 85 000 € | 25 000 € | – 60 000 € |
💡 Astuce
Pour savoir si vous auriez été concerné par la réforme, comparez simplement votre CA HT annuel au seuil de 25 000 €. Si vous le dépassez, vous auriez basculé dans le régime TVA. Un simple tableau de suivi mensuel suffit pour anticiper ce type de changement.
Quels auto-entrepreneurs étaient les plus exposés à la réforme TVA 2026 ?
Les prestataires de services, premiers concernés
Parmi les micro-entrepreneurs, les prestataires de services étaient en première ligne. Consultants, formateurs, graphistes, développeurs web, rédacteurs freelance : tous ceux dont le CA HT se situe entre 25 000 € et 37 500 € auraient automatiquement basculé dans le régime de TVA.
Prenons un exemple précis : un consultant facturant 30 000 € HT par an aurait dû appliquer une TVA à 20 % sur ses prestations, soit 6 000 € supplémentaires à collecter et à reverser à l’administration fiscale. Deux options s’offraient à lui : répercuter cette hausse sur ses clients (en passant à 36 000 € TTC) ou l’absorber en réduisant sa marge nette. Ni l’une ni l’autre n’est neutre.
À cela s’ajoute une charge administrative non négligeable : déclarations de TVA trimestrielles ou mensuelles, mise à jour des factures avec mention du taux et des montants HT/TTC, suivi de la TVA déductible sur les achats professionnels. Pour un indépendant qui gère seul sa comptabilité, c’est un temps considérable.
Commerçants, artisans et services à la personne : des situations très différentes
Pour les activités commerciales et les artisans, l’impact aurait été encore plus brutal. L’écart entre l’ancien seuil (85 000 €) et le seuil proposé (25 000 €) représente 60 000 € de CA supplémentaires soumis à TVA. Un commerçant réalisant 50 000 € HT de ventes se serait retrouvé assujetti alors qu’il était jusqu’ici totalement exonéré. Sur un marché où les clients comparent les prix au centime, répercuter une TVA à 20 %, voire 10 % ou 5,5 % selon les produits, peut faire perdre des clients face à des concurrents déjà assujettis qui récupèrent leur TVA en amont.
Les services à la personne représentent un cas particulier. Ces activités bénéficient d’une exonération spécifique de TVA, indépendante du niveau de CA. Garde d’enfants, aide à domicile, soutien scolaire : l’impact de la réforme aurait donc été moindre pour ces profils.
💡 Conseil
Même si la réforme est suspendue, si votre CA approche les 25 000 €, il est prudent de simuler dès maintenant l’impact d’une TVA à 20 % sur votre activité. Mieux vaut anticiper que subir un changement de règles en cours d’année fiscale.
Comment se préparer, même si la réforme TVA auto-entrepreneur est suspendue
Surveiller l’évolution du budget et son chiffre d’affaires
La réforme est suspendue, mais rien ne garantit qu’elle ne reviendra pas. Les projets de loi de finances sont présentés chaque année à l’automne, généralement en octobre. C’est le moment clé à surveiller pour tout auto-entrepreneur qui souhaite anticiper d’éventuels changements sur la TVA ou d’autres règles fiscales.
Concrètement, trois seuils sont à retenir et à garder en tête en permanence :
- 25 000 € : le seuil proposé par le budget 2026, potentiellement réactivable
- 37 500 € : le seuil actuel pour les prestations de services
- 85 000 € : le seuil actuel pour les activités commerciales
Pour suivre son chiffre d’affaires en temps réel sans se perdre dans des tableurs, des outils dédiés aux indépendants existent. Indy, par exemple, est un logiciel de comptabilité conçu spécifiquement pour les micro-entrepreneurs : il permet de visualiser son CA mensuel, de générer des factures conformes et d’anticiper les seuils fiscaux. Savoir exactement où l’on en est à tout moment, c’est la première condition pour réagir vite si les règles changent. La question de la couverture santé obligatoire fait partie des autres points à vérifier régulièrement en tant qu’indépendant.
Les démarches concrètes pour passer au régime TVA
Si demain le seuil venait à changer, voici les étapes à suivre pour basculer dans le régime de TVA sans improviser.
| Étape | Action concrète | Délai indicatif |
|---|---|---|
| 1. Obtenir un numéro de TVA intracommunautaire | Contacter l’Urssaf ou le Service des Impôts des Entreprises (SIE) | Sous 2 semaines |
| 2. Mettre à jour ses factures | Ajouter la mention TVA, le taux applicable, les montants HT et TTC | Immédiat |
| 3. Choisir sa périodicité de déclaration | Mensuelle si TVA collectée > 4 000 €/mois, sinon trimestrielle | Au démarrage |
| 4. Adapter ses tarifs | Décider d’absorber ou de répercuter la TVA sur les prix clients | Avant la date d’effet |
💡 Astuce
Simulez dès maintenant l’impact d’une TVA à 20 % sur votre CA actuel. Multipliez simplement votre chiffre d’affaires HT par 0,20 : c’est le montant que vous devriez collecter et reverser. Cette simulation prend cinq minutes et peut éviter une mauvaise surprise si les règles changent en cours d’année.
Les autres changements pour les auto-entrepreneurs en 2026
La question de la TVA n’est pas la seule à retenir pour les micro-entrepreneurs en 2026. D’autres changements, déjà actés ou en cours de déploiement, méritent une attention particulière.
1. La facturation électronique obligatoire. À partir de 2026, les auto-entrepreneurs devront émettre leurs factures via une plateforme de dématérialisation partenaire (PDP) agréée par l’administration fiscale, ou via Chorus Pro pour les factures destinées au secteur public. Pour les petites structures, l’entrée en vigueur est prévue progressivement, avec une obligation d’émission de factures électroniques qui concernera toutes les entreprises, quelle que soit leur taille. Concrètement, cela implique d’adopter un logiciel compatible avant l’échéance : un point à anticiper dès maintenant.
2. L’évolution des cotisations sociales. Les taux de cotisations sociales des micro-entrepreneurs ont connu des ajustements ces dernières années. À titre indicatif, les taux appliqués tournent autour de 26,1 % pour les activités de services BIC et 24,6 % pour les activités de vente de marchandises : des chiffres à vérifier chaque année sur le site de l’Urssaf, car ils peuvent être révisés. Ces cotisations financent notamment la retraite, la maladie et la formation professionnelle.
Questions fréquentes sur la TVA auto-entrepreneur et le budget 2026
La réforme TVA du budget 2026 est-elle définitivement abandonnée ?
Pas définitivement, mais elle est suspendue. Le Sénat a rejeté la mesure, et le gouvernement a annoncé qu’elle ne serait pas maintenue dans le texte final du budget 2026. Rien n’empêche qu’une mesure similaire soit réintroduite lors d’un prochain projet de loi de finances. La vigilance reste donc de mise pour les auto-entrepreneurs concernés.
Quel est le seuil de TVA applicable aux auto-entrepreneurs en 2025-2026 ?
En 2025-2026, les seuils de franchise en base de TVA restent inchangés : 37 500 € de chiffre d’affaires annuel pour les prestations de services, et 85 000 € pour les activités de vente de marchandises. Tant que ces plafonds ne sont pas dépassés, l’auto-entrepreneur est dispensé de facturer et de reverser la TVA à l’État.
Que se passe-t-il si un auto-entrepreneur dépasse le seuil de franchise en base de TVA ?
En cas de dépassement du seuil, l’auto-entrepreneur bascule automatiquement dans le régime réel de TVA. Il doit alors facturer la TVA à ses clients, la déclarer régulièrement et la reverser à l’administration fiscale. En contrepartie, il peut récupérer la TVA sur ses achats professionnels. Ce changement implique des obligations comptables et administratives supplémentaires non négligeables.
Un auto-entrepreneur peut-il choisir de facturer la TVA même sous le seuil ?
Oui, c’est possible. Un auto-entrepreneur peut opter volontairement pour l’assujettissement à la TVA, même si son chiffre d’affaires reste en dessous des seuils de franchise. Cette option peut être avantageuse si ses clients sont eux-mêmes assujettis à la TVA et souhaitent la récupérer, ou si l’auto-entrepreneur réalise des achats professionnels importants sur lesquels il veut déduire la taxe.
Comment la réforme TVA 2026 aurait-elle affecté les tarifs des auto-entrepreneurs ?
Si la mesure avait été adoptée, les auto-entrepreneurs auraient dû intégrer la TVA à leurs factures dès le premier euro de chiffre d’affaires. Concrètement, cela aurait entraîné une hausse mécanique des prix pour les clients particuliers, ou une réduction de marge pour ceux qui auraient choisi d’absorber la taxe sans répercussion tarifaire.
TVA auto-entrepreneur en 2026 : rester informé pour ne pas être pris de court
La question de la TVA auto entrepreneur budget 2026 a suscité beaucoup d’inquiétudes, et c’est compréhensible : une telle réforme aurait bouleversé le modèle économique de plusieurs millions de travailleurs indépendants. Pour l’heure, la mesure est suspendue après son rejet au Sénat et le recul du gouvernement. Mais l’histoire budgétaire nous enseigne une chose : ce qui est écarté aujourd’hui peut revenir demain sous une autre forme.
Les seuils actuels restent donc en vigueur : 37 500 € pour les prestations de services, 85 000 € pour le commerce. Si votre chiffre d’affaires approche de ces plafonds, c’est le bon moment pour vous familiariser avec les mécanismes de la TVA, anticiper les démarches administratives et, si nécessaire, consulter un expert-comptable ou utiliser un outil de gestion dédié aux indépendants.
Être informé, c’est la meilleure façon d’avancer sereinement, sans attendre que la contrainte s’impose à vous dans l’urgence. Surveillez l’évolution des prochains projets de loi de finances : c’est là que se joue votre avenir fiscal.
12 ans de presse medicale, specialisee en vulgarisation sante et protection sociale. Elle ecrit pour que chacun comprenne — et verifie chaque source. Notre methode →


