Une chute dans l’escalier, un accident de bricolage le week-end, un enfant blessé en tombant de son vélo : ces situations du quotidien peuvent sembler anodines, mais elles entraînent parfois une incapacité durable, voire permanente. Faut-il pour autant se protéger avec une assurance accident de la vie ? La question mérite réflexion, car beaucoup pensent à tort que la mutuelle ou la Sécurité sociale suffisent. Or, ces régimes couvrent les soins, pas les conséquences financières à long terme d’une invalidité sans tiers responsable. C’est précisément là qu’intervient la GAV, ou Garantie Accidents de la Vie. Avant de conclure que l’assurance accident de la vie inutile serait une arnaque, encore faut-il comprendre ce qu’elle couvre réellement, ce qu’elle exclut, combien elle coûte et dans quels cas elle indemnise. Voilà ce que nous allons examiner sans détour.
En bref :
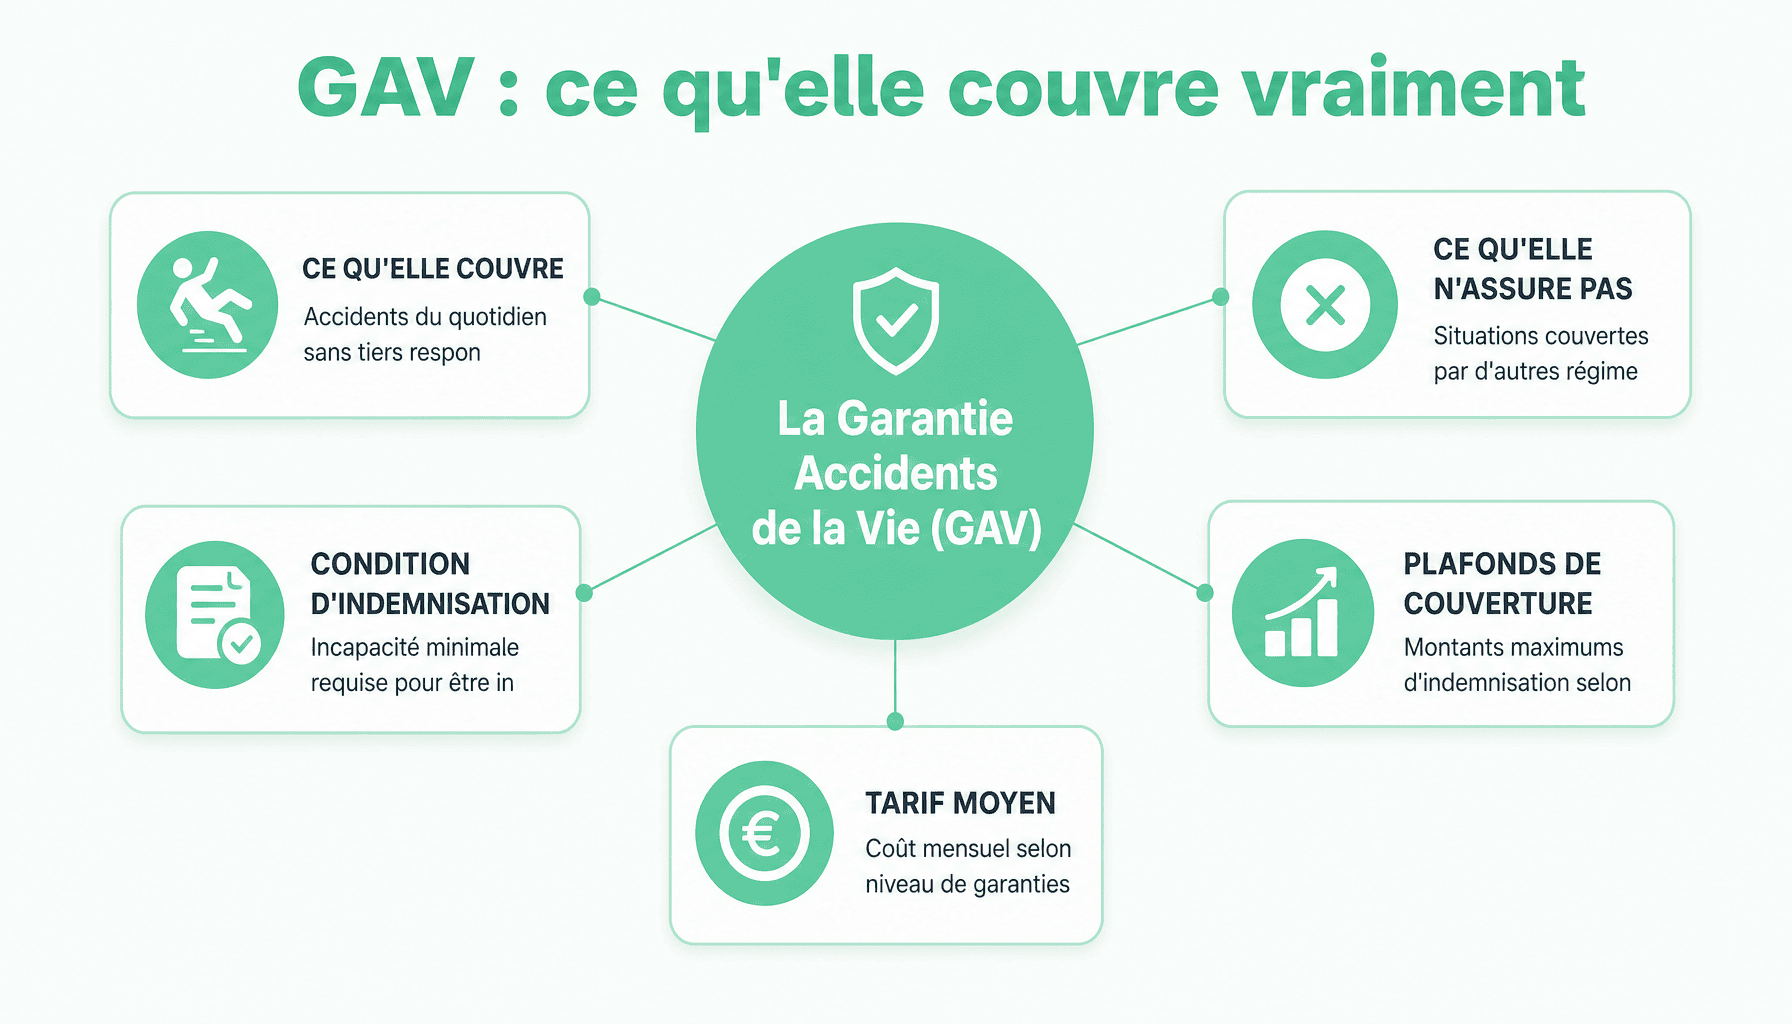
- ● La Garantie Accidents de la Vie (GAV) couvre les accidents du quotidien non pris en charge par la Sécurité sociale ni la mutuelle.
- ● Elle indemnise uniquement les accidents entraînant un taux d’incapacité d’au moins 30 % selon les contrats labellisés FFSA/GEMA.
- ● Le coût moyen d’une GAV se situe entre 5 € et 15 € par mois selon le niveau de garanties et l’assureur.
- ● Les accidents de la vie courante représentent plus de 11 millions de recours aux urgences chaque année en France.
- ● La GAV ne couvre pas les accidents du travail, les maladies, ni les accidents de la route (couverts par d’autres régimes).
- ● Des assureurs comme la MAIF ou Luko by Allianz Direct proposent des contrats GAV avec des niveaux de couverture variables.
- ● La pertinence de la GAV dépend de votre situation personnelle : statut professionnel, couvertures existantes et niveau de revenus.
Qu’est-ce que la Garantie Accidents de la Vie (GAV) ?
Vous avez glissé dans votre escalier, votre enfant s’est blessé lors d’un entraînement de football, ou un proche a subi une chute grave à domicile. Dans ces situations, une question revient souvent : qui prend en charge les conséquences financières à long terme ? La réponse n’est pas toujours évidente, et c’est précisément là qu’intervient la Garantie Accidents de la Vie (GAV).
La GAV est une assurance de personnes conçue pour indemniser les victimes d’accidents de la vie courante lorsqu’aucun tiers responsable identifié ne peut être mis en cause. En d’autres termes, elle intervient quand vous ne pouvez pas vous retourner contre quelqu’un d’autre pour obtenir réparation. On pense aux chutes à domicile, aux accidents de sport, aux brûlures, aux intoxications accidentelles, aux agressions, aux catastrophes naturelles ou encore à certains accidents médicaux (l’aléa thérapeutique).
Depuis l’an 2000, un label commun FFSA/GEMA (Fédération Française des Sociétés d’Assurances et Groupement des Entreprises Mutuelles d’Assurance) standardise les contrats GAV. Ce label garantit un socle minimal de garanties : un seuil d’indemnisation déclenché à partir de 30 % d’Incapacité Permanente Partielle (IPP), et des plafonds pouvant atteindre 1 000 000 € selon les contrats. Cette standardisation facilite la comparaison entre les offres du marché.
GAV et responsabilité civile : deux garanties complémentaires
Beaucoup confondent la GAV avec la responsabilité civile incluse dans l’assurance habitation. Pourtant, ces deux garanties jouent dans des registres différents.
| Critère | Responsabilité civile (assurance habitation) | GAV |
|---|---|---|
| Qui est protégé ? | Les tiers que vous blessez ou dont vous endommagez les biens | Vous-même et les membres de votre famille |
| Quand intervient-elle ? | Quand vous causez un dommage à autrui | Quand vous êtes victime d’un accident sans tiers responsable |
| Exemple concret | Votre enfant casse une vitre chez un voisin | Vous glissez dans votre salle de bain et gardez des séquelles |
La Sécurité sociale, de son côté, rembourse les soins médicaux mais ne compense pas les séquelles fonctionnelles durables lorsqu’aucun tiers n’est responsable. C’est ce vide que la GAV vient remplir.
💡 Conseil : Avant de souscrire une GAV, vérifiez si vous en bénéficiez déjà. Certains contrats d’assurance habitation, certaines cartes bancaires haut de gamme (Visa Premier, Mastercard Gold) ou même des contrats collectifs d’entreprise incluent une garantie accidents de la vie. Un rapide tour de vos contrats existants peut vous éviter une double cotisation.
Que couvre réellement l’assurance accident de la vie inutile : les garanties et exclusions
Savoir précisément ce que couvre une assurance accident de la vie, et surtout ce qu’elle n’assure pas, est crucial avant de souscrire. Les malentendus sur ce point sont nombreux et peuvent créer de mauvaises surprises au moment d’un sinistre.
Les accidents pris en charge par la GAV
La GAV couvre un large spectre d’accidents de la vie courante. Voici les situations généralement incluses :
- Les accidents domestiques : chutes dans les escaliers, brûlures en cuisine, intoxications accidentelles, électrocutions à domicile.
- Les accidents de sport et de loisirs : entorse grave lors d’un match de tennis, chute à vélo sur la voie publique sans tiers impliqué, accident de ski.
- Les accidents médicaux : complications imprévues d’une opération chirurgicale sans faute médicale avérée (aléa thérapeutique).
- Les agressions et attentats : vous êtes victime d’une agression physique dans la rue.
- Les catastrophes naturelles et technologiques : inondation, tempête, explosion industrielle à proximité.
Ce que la GAV ne couvre pas
Les exclusions sont tout aussi importantes à connaître. Elles concernent des situations couvertes par d’autres régimes ou délibérément exclues du contrat :
- Les accidents du travail : couverts par la branche AT/MP de la Sécurité sociale.
- Les accidents de la route : pris en charge par l’assurance auto obligatoire.
- Les maladies et affections chroniques : la GAV ne couvre que les accidents, jamais les pathologies.
- Les accidents intentionnels ou survenus sous l’emprise de l’alcool ou de drogues.
- Les séquelles inférieures au seuil contractuel : dans la majorité des contrats labellisés, aucune indemnisation n’est versée en dessous de 30 % d’IPP.
| Couvert par la GAV ✅ | Non couvert par la GAV ❌ |
|---|---|
| Chute dans l’escalier de votre domicile | Accident de trajet domicile-travail |
| Blessure grave lors d’une randonnée | Accident de voiture (couvert par l’assurance auto) |
| Aléa thérapeutique après une opération | Maladie chronique ou longue durée |
| Agression physique dans un lieu public | Accident du travail (couvert par la Sécu AT/MP) |
| Brûlure grave en cuisine | Accident sous l’emprise de l’alcool |
| Catastrophe naturelle avec séquelles corporelles | Séquelles inférieures à 30 % d’IPP (contrats standard) |
⚠️ Attention au seuil d’incapacité : C’est le point le plus souvent mal compris. Dans un contrat GAV labellisé standard, aucune indemnisation n’est versée si le taux d’IPP est inférieur à 30 %. Or, la grande majorité des accidents courants , entorse, fracture simple, coupure profonde , n’atteignent pas ce seuil. Résultat : beaucoup de sinistres ne donnent lieu à aucun versement. Des contrats haut de gamme abaissent ce seuil à 10 % voire 5 %, avec des plafonds d’indemnisation allant de 15 000 € à 1 000 000 €. C’est un critère décisif à examiner avant de signer.
L’assurance accident de la vie est-elle inutile ? Cas concrets pour trancher
La question mérite une réponse franche : l’assurance accident de la vie inutile ou pertinente ? Ni l’une ni l’autre réponse n’est universelle. Tout dépend de votre situation personnelle, de vos couvertures existantes et de votre exposition aux risques.
Quand la GAV fait vraiment la différence
Certains cas concrets illustrent mieux que tout discours le vide que la GAV peut combler.
- Un artisan qui chute de son escabeau chez lui le week-end. Cet accident domestique n’est pas couvert par la branche AT/MP de la Sécurité sociale (réservée aux accidents professionnels). Si les séquelles atteignent 35 % d’IPP, la GAV peut verser une indemnisation de 80 000 € à 200 000 € selon le contrat, compensant la perte de revenus et les frais de rééducation non remboursés par la mutuelle.
- Un enfant qui perd partiellement l’usage d’un œil lors d’un accident de sport. La Sécurité sociale rembourse les soins, mais ne compense pas le préjudice fonctionnel permanent. La GAV, elle, peut indemniser ce préjudice extrapatrimonial pour des montants pouvant dépasser 150 000 €.
- Une personne âgée qui chute et conserve des séquelles à 35 % d’IPP. Sans GAV, la famille doit souvent assumer seule les coûts d’aménagement du domicile et de prise en charge à long terme. Le coût moyen d’une rééducation longue durée peut dépasser 50 000 €.
Rappelons que les accidents de la vie courante provoquent chaque année en France plus de 11 millions de recours aux urgences et environ 19 000 décès. Pour les cas les plus graves, l’indemnisation peut s’avérer décisive.
Quand l’assurance accident de la vie s’avère moins indispensable
Il existe des situations où souscrire une GAV apporte peu de valeur ajoutée réelle.
- Vous disposez déjà d’une prévoyance complète (contrat individuel ou collectif) qui maintient votre revenu en cas d’incapacité : la GAV devient redondante pour la partie perte de revenus.
- Votre carte bancaire haut de gamme inclut une GAV. Les cartes Visa Premier, Mastercard Gold ou American Express proposent souvent une garantie accidents intégrée, parfois suffisante pour les accidents courants.
- Vous êtes fonctionnaire avec maintien de salaire garanti en cas d’arrêt prolongé : le risque financier lié à une incapacité temporaire est largement couvert.
- Si votre contrat d’assurance habitation inclut déjà une GAV familiale, inutile de payer deux fois.
Avant toute souscription, il est conseillé de comparer objectivement les offres disponibles. On peut aussi se renseigner sur les contrats à éviter en assurance pour ne pas tomber dans des pièges similaires.
💡 Astuce : Pour savoir si une GAV est déjà incluse dans votre carte bancaire, consultez la notice d’information remise lors de l’ouverture de votre compte , ou contactez directement votre banque. Pour votre contrat habitation, regardez les conditions générales à la rubrique « garanties optionnelles » ou « assurance de personnes ». En cas de doute, un conseiller peut vous répondre en quelques minutes.
Comment fonctionne l’indemnisation avec l’assurance accident de la vie inutile
Comprendre le mécanisme d’indemnisation de la GAV est essentiel pour savoir à quoi s’attendre concrètement après un accident. Le processus se déroule en plusieurs étapes bien définies.
Étape 1 , Déclarer l’accident. Vous devez informer votre assureur dans un délai généralement fixé à 5 jours ouvrés après l’accident (ou dès que vous en avez connaissance). La déclaration peut se faire par courrier, par téléphone ou via l’espace client en ligne. Joignez d’emblée tous les justificatifs disponibles : certificat médical, rapport de police en cas d’agression, témoignages.
Étape 2 , L’expertise médicale. Un médecin mandaté par l’assureur évalue votre état de santé et détermine votre taux d’Incapacité Permanente Partielle (IPP). Cette expertise intervient généralement après consolidation de l’état de santé, ce qui peut prendre plusieurs semaines à plusieurs mois selon la gravité des blessures. Vous avez le droit de vous faire accompagner par votre propre médecin lors de cette expertise.
Étape 3 , Le calcul de l’indemnisation. L’assureur applique la nomenclature Dintilhac, référence en matière de dommage corporel, qui distingue deux grandes catégories de préjudices :
| Catégorie de préjudice | Exemples concrets |
|---|---|
| Préjudices patrimoniaux | Perte de revenus, frais médicaux non remboursés, frais d’aménagement du domicile, tierce personne |
| Préjudices extrapatrimoniaux | Douleurs physiques (pretium doloris), préjudice esthétique, perte de qualité de vie, préjudice d’agrément |
Étape 4 , Le versement de l’indemnité. Une fois l’accord trouvé, l’assureur verse l’indemnisation, généralement sous forme de capital. Pour un taux d’IPP de 30 %, les montants peuvent varier de 30 000 € à 150 000 € selon l’âge, les revenus et le contrat souscrit.
En cas de désaccord avec l’évaluation de l’assureur, vous pouvez solliciter un médecin expert indépendant à vos frais, ou saisir le médiateur de l’assurance, dont le recours est gratuit. Avant de faire appel à vos contrats, mieux vaut connaître précisément vos droits à indemnisation.
⚠️ Attention aux justificatifs : Dès l’accident, conservez absolument tous les documents : ordonnances, factures médicales, arrêts de travail, bulletins de salaire, frais de transport. Ces pièces sont indispensables pour calculer vos préjudices patrimoniaux. Une fois perdus, ils sont très difficiles à reconstituer.
Prix, souscription et gestion de votre contrat GAV : ce qu’il faut savoir
Avant de souscrire une GAV, deux questions pratiques s’imposent : combien cela coûte-t-il réellement, et sur quels critères doit-on comparer les contrats ? Voici ce qu’il faut savoir pour faire un choix éclairé.
Ce que coûte une GAV
Le tarif d’une assurance accident de la vie varie selon plusieurs paramètres. Pour un adulte seul, comptez en moyenne entre 5 € et 15 € par mois. Pour une famille (conjoint et enfants couverts sous un même contrat), la cotisation peut atteindre 25 € à 30 € par mois selon le niveau de garanties choisi.
Les facteurs qui font varier le prix sont les suivants :
- Le seuil d’IPP retenu : un contrat à seuil de 5 % coûte plus cher qu’un contrat à 30 %.
- Le plafond d’indemnisation : de 500 000 € à 1 000 000 € selon les offres.
- Le nombre de personnes couvertes : un contrat famille couvre conjoint et enfants sous une seule cotisation.
Des acteurs comme la MAIF ou Luko by Allianz Direct proposent des contrats GAV avec des niveaux de couverture et des tarifs différents. Il est possible d’obtenir un devis en ligne en quelques minutes pour comparer les offres selon votre situation.
Souscription et gestion du contrat
La GAV peut être souscrite de plusieurs façons : en ligne directement auprès d’un assureur, via un agent ou courtier, ou encore en option complémentaire d’un contrat d’assurance habitation existant. Certains contrats prévoient un délai de carence (généralement 1 à 3 mois) avant que les garanties ne s’activent.
Pour résilier, la loi Hamon vous permet de mettre fin à votre contrat à tout moment après la première année, sans frais ni justification. La résiliation à l’échéance annuelle reste également possible avec un préavis de deux mois.
💡 Conseil , Les 5 points clés à comparer avant de signer :
- ✅ Le seuil d’IPP déclencheur : 5 %, 10 % ou 30 % ?
- ✅ Le plafond d’indemnisation par sinistre et par personne
- ✅ L’étendue des garanties : accidents médicaux, agressions, catastrophes naturelles inclus ?
- ✅ Le délai de carence avant activation des garanties
- ✅ Les exclusions spécifiques mentionnées dans les conditions générales
Un contrat peu cher avec un seuil à 30 % peut s’avérer moins protecteur qu’un contrat légèrement plus onéreux à seuil de 10 %. Le prix seul ne suffit pas à comparer.
Questions fréquentes sur l’assurance accident de la vie
L’assurance accident de la vie est-elle inutile si j’ai déjà une bonne mutuelle ?
Pas tout à fait. Une mutuelle rembourse les frais de santé , consultations, hospitalisation, médicaments , mais elle n’indemnise pas les préjudices liés au handicap ou à la perte d’autonomie. La GAV, elle, verse un capital en cas d’invalidité permanente. Les deux contrats sont donc complémentaires. Confondre assurance accident de la vie et mutuelle, c’est mélanger deux logiques de couverture bien distinctes.
Quelle différence entre la GAV et la prévoyance individuelle ?
La prévoyance individuelle couvre principalement la perte de revenus en cas d’arrêt de travail, d’invalidité ou de décès , quelle qu’en soit la cause. La GAV (Garantie Accidents de la Vie), elle, se concentre sur les accidents non professionnels et indemnise les préjudices corporels, y compris la douleur et le préjudice esthétique. Les deux peuvent coexister utilement, notamment pour les travailleurs indépendants mal protégés par défaut.
Un enfant est-il couvert par la Garantie Accidents de la Vie de ses parents ?
Oui, dans la plupart des contrats GAV, les enfants à charge vivant au foyer sont automatiquement inclus dans la couverture familiale. Une chute à vélo, un accident de sport ou une brûlure grave à la maison peuvent ainsi donner lieu à indemnisation. Il est toutefois indispensable de vérifier les conditions générales de son contrat, car les définitions de « personne à charge » varient d’un assureur à l’autre.
Que se passe-t-il si mon assureur refuse de m’indemniser après un accident de la vie ?
En cas de refus d’indemnisation, plusieurs recours existent. La première étape consiste à adresser une réclamation écrite au service client de l’assureur, puis au médiateur de l’assurance si le désaccord persiste. Ce service gratuit et indépendant peut réexaminer le dossier. Si le litige porte sur l’évaluation médicale du taux d’invalidité, il est possible de demander une contre-expertise médicale. Le délai légal de prescription est de deux ans à compter du sinistre.
Peut-on cumuler une GAV avec d’autres indemnisations en cas d’accident ?
Oui, et c’est l’un des atouts souvent méconnus de la GAV. Contrairement à certaines idées reçues, ce contrat n’est pas exclusif : on peut percevoir simultanément une indemnisation GAV, des prestations de la Sécurité sociale et un éventuel capital prévoyance. Chaque garantie couvre des préjudices différents. Il faut cependant déclarer l’ensemble des indemnisations reçues à son assureur pour respecter ses obligations contractuelles.
GAV : pour qui la souscrire, et par où commencer concrètement ?
Alors, l’assurance accident de la vie inutile ou utile ? La réponse honnête est : cela dépend de votre situation. Pour certains profils , salarié bien couvert, foyer sans personnes vulnérables, contrats existants déjà généreux , elle peut effectivement faire doublon. Pour d’autres , travailleurs indépendants, familles avec enfants, personnes pratiquant des activités à risque , elle comble des lacunes réelles que ni la mutuelle ni la Sécurité sociale ne couvrent.
Avant toute décision, nous recommandons trois étapes concrètes. D’abord, vérifiez vos contrats actuels : assurance habitation, carte bancaire premium, prévoyance collective , une GAV y est parfois déjà incluse. Ensuite, comparez les offres en ciblant deux critères clés : le seuil d’IPP déclenchant l’indemnisation et le plafond garanti. Enfin, si votre situation est complexe, consultez un conseiller en assurance ou un courtier indépendant : leur regard objectif vaut souvent mieux qu’une souscription précipitée.
La décision vous appartient. L’essentiel est de la prendre avec les bons éléments en main , pas par défaut, et pas sous pression commerciale.
12 ans de presse medicale, specialisee en vulgarisation sante et protection sociale. Elle ecrit pour que chacun comprenne — et verifie chaque source. Notre methode →