
Votre mutuelle peut-elle vous verser une prime de naissance mutuelle en plus de celle de la CAF ? Oui , et c’est une aide que beaucoup de futurs parents découvrent trop tard. Quand arrive un enfant, les coups de pouce financiers se multiplient : la prime CAF est bien connue, mais celle que votre complémentaire santé peut proposer reste souvent oubliée. Selon les contrats, elle peut atteindre plusieurs centaines d’euros. Nous vous expliquons ce qu’est cette aide, qui peut en bénéficier, quels montants espérer, comment la demander , et si vous pouvez cumuler les deux.
En bref :
- ● La prime de naissance mutuelle est un versement forfaitaire proposé par certaines mutuelles santé à l’occasion d’une naissance ou d’une adoption, en complément des remboursements de soins habituels.
- ● Elle est distincte de la prime versée par la CAF (PAJE), qui dépend des revenus et atteint environ 1 093 € en 2026.
- ● Les montants varient selon les contrats : généralement entre 50 € et 300 €, certains contrats haut de gamme pouvant aller jusqu’à 1 000 €.
- ● Cette prestation n’est pas proposée par toutes les mutuelles : elle dépend du niveau de garantie souscrit , Harmonie Mutuelle ou Groupama la prévoient dans certains de leurs contrats.
- ● Des délais de carence peuvent s’appliquer, rendant la prime inaccessible si le contrat est trop récent.
- ● Il est possible de cumuler la prime mutuelle et la prime CAF, car elles reposent sur des bases légales différentes.
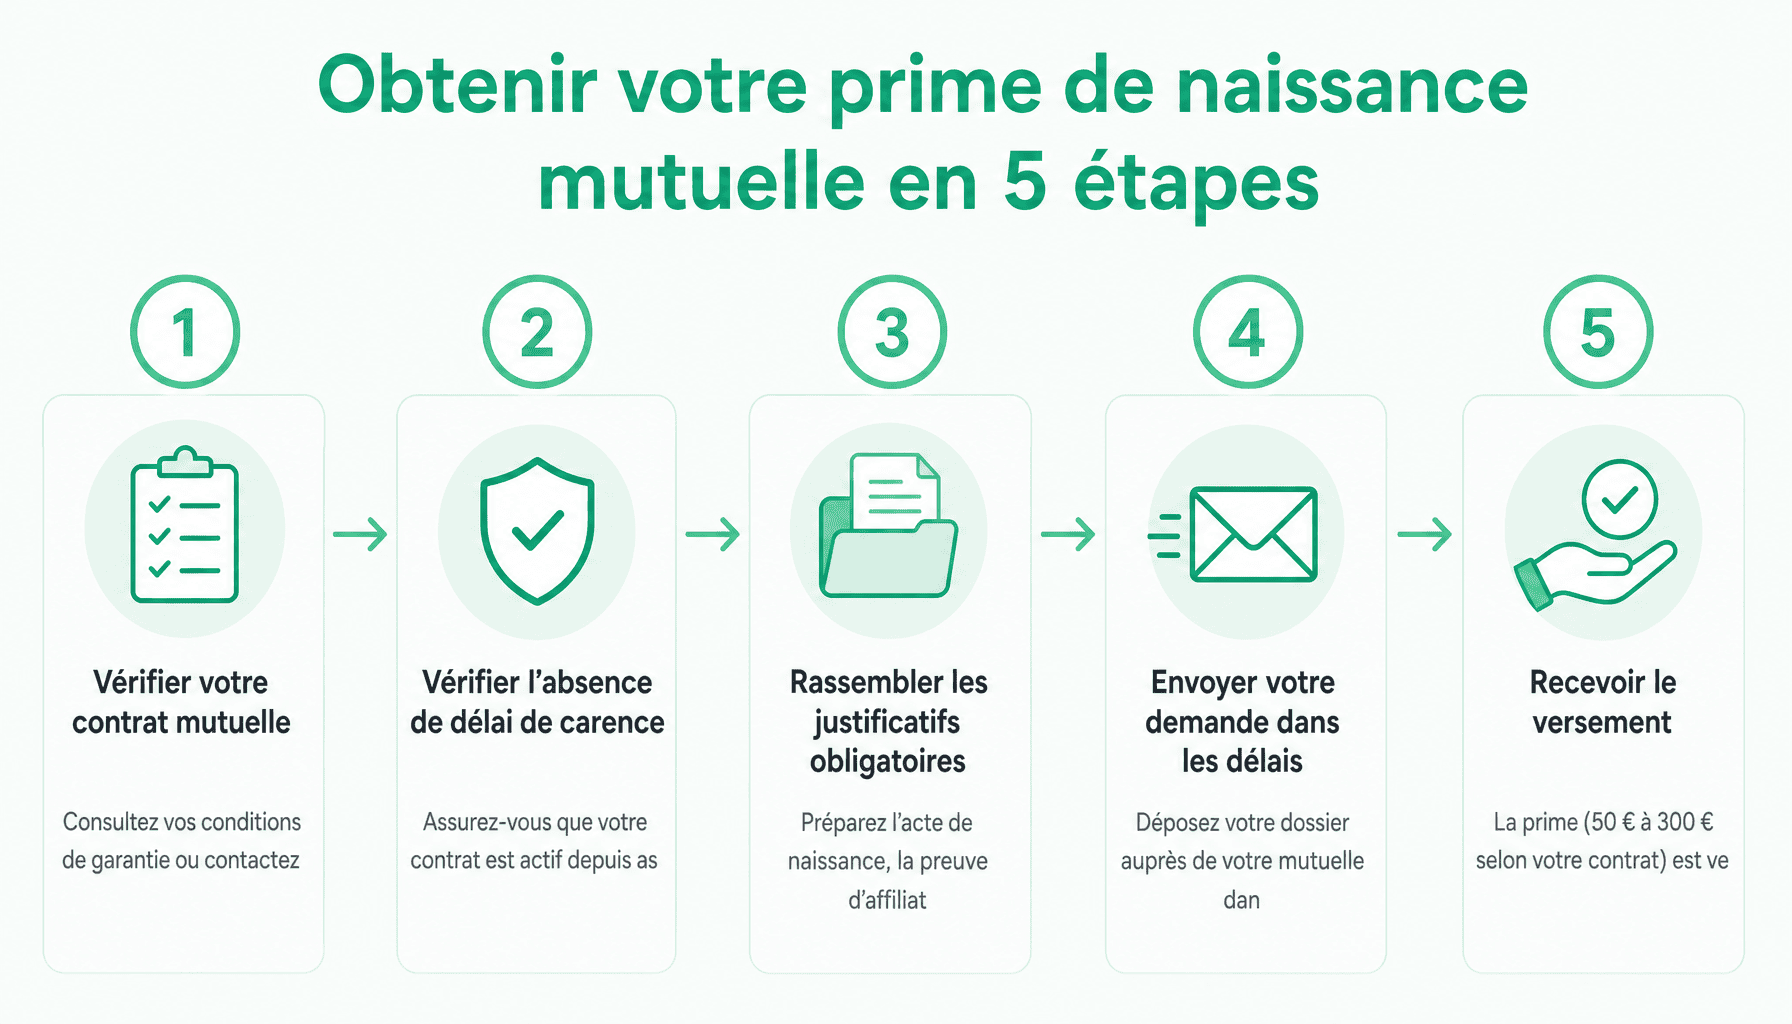
- ● La demande doit être effectuée dans un délai précis après la naissance (souvent 3 à 6 mois), avec des justificatifs obligatoires à fournir.
Prime de naissance mutuelle : de quoi s’agit-il exactement ?
Une naissance, c’est une grande joie , et aussi, soyons clairs, une série de dépenses réelles. Entre l’équipement, les consultations de maternité et les frais d’hospitalisation éventuels, les jeunes parents cherchent naturellement à mobiliser toutes les aides disponibles. La prime de naissance proposée par certaines mutuelles santé en fait partie, même si peu la connaissent vraiment.
Concrètement, il s’agit d’une prestation complémentaire forfaitaire versée par la mutuelle à l’occasion de la naissance d’un enfant , ou, selon les contrats, d’une adoption. Elle s’ajoute aux remboursements de soins classiques (consultations, hospitalisation, maternité) et n’est pas liée à des dépenses de santé précises. C’est simplement une aide financière pour accueillir le nouveau-né.
Attention : cette aide n’est pas automatique. Elle dépend entièrement du contrat souscrit et du niveau de garanties choisi. On distingue deux catégories de bénéficiaires potentiels : les assurés couverts par une mutuelle individuelle (contrat particulier) et ceux rattachés à une mutuelle collective d’entreprise, dont les garanties sont souvent plus larges. Des organismes comme Harmonie Mutuelle ou Groupama proposent ce type de prestation dans certaines offres, mais les conditions varient d’un contrat à l’autre.
Voici un tableau pour bien distinguer la prime mutuelle de celle versée par la CAF :
| Type de prime | Organisme verseur | Soumise à ressources | Montant indicatif |
|---|---|---|---|
| Prime de naissance mutuelle | Mutuelle santé (ex : Harmonie Mutuelle, Groupama) | Non | 50 € à 1 000 € selon le contrat |
| Prime à la naissance CAF (PAJE) | CAF ou MSA | Oui (plafond de revenus) | Environ 1 093 € en 2026 |
Un point important : contrairement à la prime CAF, la prime mutuelle ne dépend pas des revenus du foyer. Tout assuré dont le contrat prévoit cette garantie peut en bénéficier, quel que soit son niveau de revenus. Cela la rend accessible à un large public , à condition d’avoir souscrit le bon niveau de garanties.
Qui peut bénéficier de la prime de naissance de sa mutuelle ?
Les conditions liées au contrat mutuelle
Première vérification : votre contrat mutuelle doit prévoir explicitement la prime de naissance parmi ses garanties. Cette information figure dans les conditions générales ou le tableau des garanties remis à l’adhésion. Si elle n’y figure pas, il n’y aura pas de prime , aucune réclamation ne sera possible après coup.
Le critère le plus déterminant reste le délai de carence. De nombreuses mutuelles imposent une ancienneté minimale dans le contrat avant de déclencher le droit à la prime. Cette durée est fréquemment fixée à 10 mois, ce qui correspond à peu près à une grossesse. Certains assureurs retiennent 12 mois. L’objectif est d’éviter les souscriptions faites juste avant la naissance. Concrètement, si vous avez souscrit votre contrat 6 mois avant la naissance, vous risquez de ne pas être éligible.
Autre condition possible : le rang de l’enfant. Certains contrats limitent la prime au premier enfant, d’autres l’étendent aux deux premiers. Plus rarement, elle est versée sans restriction. Il faut donc lire attentivement les conditions générales ou contacter directement sa mutuelle pour obtenir une réponse claire.
Enfin, le niveau de garantie souscrit joue un rôle central. Les offres d’entrée de gamme n’incluent généralement pas cette prestation. Elle est davantage réservée aux formules intermédiaires ou premium. Les conditions varient sensiblement d’un assureur à l’autre , ce qui justifie de passer par un comparateur avant de choisir.
⚠️ Attention
Le délai de carence est la condition la plus souvent méconnue. Si vous attendez d’être enceinte pour souscrire ou changer de mutuelle, vous risquez de ne pas ouvrir le droit à la prime. Idéalement, vérifiez cette clause avant la conception, ou au tout début de la grossesse.
| Condition | Détail | Impact sur le droit à la prime |
|---|---|---|
| Garantie prévue au contrat | Doit figurer explicitement dans les conditions générales | Indispensable , sans cette clause, pas de prime |
| Délai de carence | Souvent 10 à 12 mois d’ancienneté requis | Prime refusée si contrat trop récent |
| Rang de l’enfant | Parfois limité au 1er ou aux 2 premiers enfants | Prime non versée à partir du 3e enfant selon contrat |
| Niveau de garantie | Formules intermédiaires ou premium en général | Offres d’entrée de gamme souvent exclues |
Prime de naissance mutuelle et adoption : ce qu’il faut savoir
L’adoption mérite une attention particulière. Toutes les mutuelles ne traitent pas l’adoption de la même manière qu’une naissance biologique. Certains contrats étendent explicitement la prime aux adoptions, qu’il s’agisse d’une adoption nationale ou internationale. D’autres l’excluent, ou la conditionnent à des critères supplémentaires.
Si vous êtes en démarche d’adoption, il est donc indispensable de vérifier ce point dans vos conditions générales, ou de poser la question directement à votre mutuelle. Ne supposez pas que la prime s’applique automatiquement.
Du côté de la CAF, la prime à la naissance (PAJE) couvre également les adoptions, sous réserve des mêmes conditions de ressources que pour une naissance biologique. Les démarches sont toutefois légèrement différentes : vous devrez fournir le jugement d’adoption ou le document officiel équivalent, en lieu et place de l’acte de naissance. Côté mutuelle, les justificatifs demandés pour une adoption incluent généralement ce même document officiel, ainsi que le livret de famille mis à jour. Renseignez-vous auprès de votre assureur sur la liste exacte des pièces requises.
Quel montant pour la prime de naissance mutuelle, et comment varie-t-il ?
Combien peut-on réellement espérer toucher ? Honnêtement, cela dépend beaucoup du contrat. Les montants varient largement, et il serait trompeur d’annoncer un chiffre unique.
Dans la pratique, la majorité des mutuelles qui proposent cette prestation versent entre 50 € et 300 €. Les contrats d’entrée de gamme, quand ils incluent la prime, se situent plutôt autour de 50 € à 100 €. Les formules intermédiaires oscillent entre 100 € et 200 €. Certains contrats haut de gamme, notamment dans les mutuelles collectives d’entreprise, peuvent aller jusqu’à 500 €, voire 1 000 €. Ces montants élevés restent l’exception.
Un cas particulier à ne pas négliger : les naissances multiples. Certaines mutuelles versent la prime par enfant, ce qui signifie qu’en cas de jumeaux, la prime est doublée. D’autres versent un forfait unique quelle que soit la multiplicité. Seules les conditions générales font foi.
| Mutuelle | Type de contrat | Montant de la prime de naissance | Délai de carence |
|---|---|---|---|
| Harmonie Mutuelle | Contrat individuel (formule intermédiaire) | Environ 150 € (indicatif) | 10 mois |
| Groupama | Contrat individuel (formule premium) | Jusqu’à 300 € (indicatif) | 10 à 12 mois |
| Mutuelle généraliste A | Contrat collectif entreprise | 200 € à 500 € | Variable (souvent 10 mois) |
| Mutuelle généraliste B | Contrat individuel entrée de gamme | 50 € à 100 € | 12 mois |
💡 Astuce
Comparez les contrats mutuelles avant la grossesse, idéalement dès que vous envisagez d’avoir un enfant. La prime de naissance est un critère parmi d’autres, mais elle peut peser dans la balance. Pensez également à vérifier les garanties maternité dans leur ensemble (remboursement de la chambre particulière, forfait maternité, etc.).
Prime de naissance mutuelle vs prime CAF : les différences clés
Ces deux dispositifs sont souvent confondus, alors qu’ils fonctionnent différemment. La prime CAF (ou prime à la naissance de la PAJE, Prestation d’Accueil du Jeune Enfant) est versée par la CAF ou la MSA, sous conditions de ressources. En 2026, son montant est d’environ 1 093,08 €. Pour en bénéficier, les revenus du foyer ne doivent pas dépasser un certain plafond , par exemple, environ 49 054 € de revenus annuels nets pour un couple avec deux revenus (plafond indicatif, à vérifier auprès de la CAF selon votre situation).
La prime mutuelle, elle, ne dépend pas des revenus. Elle est plus modeste, mais accessible à tous les assurés dont le contrat la prévoit. Les deux aides peuvent se cumuler sans problème : elles reposent sur des bases légales distinctes et ne se substituent pas l’une à l’autre. Un foyer éligible à la PAJE peut donc percevoir les deux simultanément , ce qui représente un coup de pouce financier non négligeable à l’arrivée d’un enfant.
Comment demander la prime de naissance à sa mutuelle : démarches et documents
Vous avez vérifié que votre contrat prévoit la prime de naissance ? Voici comment en faire la demande concrètement, sans vous perdre dans les démarches.
- Respectez le délai de demande. La plupart des mutuelles imposent de faire la demande dans un délai allant de 3 à 6 mois après la naissance. Passé ce délai, la prime peut être définitivement perdue. Vérifiez ce point dans vos conditions générales dès la naissance.
- Rassemblez les documents nécessaires. Les pièces généralement demandées sont : l’acte de naissance de l’enfant ou le livret de famille mis à jour, un justificatif d’adhésion à la mutuelle, un RIB pour le virement, et parfois le certificat de grossesse ou le bulletin de maternité selon les assureurs.
- Choisissez le canal de demande adapté. La plupart des mutuelles, dont Harmonie Mutuelle ou Groupama, permettent de faire la demande via leur espace personnel en ligne. Il est aussi possible d’envoyer un dossier par courrier ou de se rendre en agence. Le canal en ligne est généralement le plus rapide.
- Attendez le versement. Une fois le dossier accepté, le délai de versement est généralement de 15 à 30 jours. En cas de retard, n’hésitez pas à relancer votre mutuelle.
✅ Conseil
Dès le début de la grossesse, contactez votre mutuelle pour confirmer que la prime est bien prévue dans votre contrat, connaître le délai exact de demande et la liste précise des justificatifs. Mieux vaut préparer le dossier à l’avance que courir après les délais avec un nouveau-né dans les bras.
Pour les assurés en mutuelle collective d’entreprise, la demande passe parfois par le service RH ou directement auprès de l’organisme gestionnaire , renseignez-vous auprès de votre employeur. Si vous êtes travailleur indépendant, sachez que la couverture santé pour les auto-entrepreneurs mérite d’être examinée attentivement, notamment pour accéder à ce type de prestation.
Peut-on cumuler la prime de naissance mutuelle avec d’autres aides ?
La question revient souvent : peut-on toucher à la fois la prime de sa mutuelle et celle de la CAF ? Oui, dans la grande majorité des cas. Ces deux aides reposent sur des bases légales totalement distinctes , l’une est contractuelle (votre mutuelle), l’autre est une prestation familiale légale (la PAJE versée par la CAF). Elles ne se substituent pas l’une à l’autre et leur cumul est parfaitement légal.
Un cas plus complexe : celui des doubles couvertures, par exemple quand les deux parents sont couverts par deux mutuelles d’entreprise différentes. Certaines mutuelles acceptent de verser la prime même si l’autre parent a déjà perçu une prime similaire auprès de son propre assureur. D’autres appliquent une règle de non-cumul entre mutuelles. Il faut impérativement vérifier les conditions générales des deux contrats.
À noter également : certaines collectivités territoriales versent des aides locales à la naissance, indépendantes de la CAF et de la mutuelle. Ces dispositifs varient selon les communes et les départements , renseignez-vous auprès de votre mairie. Le cumul avec la prime mutuelle est généralement possible, puisqu’il s’agit là encore de bases légales différentes. Au total, un foyer bien informé peut donc potentiellement bénéficier de 3 sources d’aides distinctes à l’occasion d’une naissance.
Questions fréquentes sur la prime de naissance mutuelle
Toutes les mutuelles proposent-elles une prime de naissance ?
Non, la prime de naissance mutuelle n’est pas une obligation légale. Elle relève du libre choix de chaque organisme complémentaire. Certaines mutuelles la proposent systématiquement, d’autres uniquement sur des formules haut de gamme, et beaucoup n’en prévoient aucune. Il est donc indispensable de consulter attentivement les conditions générales de votre contrat pour savoir si vous y avez droit.
La prime de naissance mutuelle est-elle soumise à des conditions de ressources ?
En règle générale, non. Contrairement à la prime de naissance versée par la CAF, la prime de naissance mutuelle ne dépend pas des revenus du foyer. Elle est accordée à tous les adhérents éligibles selon les critères propres au contrat : ancienneté, niveau de garanties souscrit, délai de carence respecté. Les conditions varient d’un contrat à l’autre.
Que se passe-t-il si je change de mutuelle pendant la grossesse ?
Changer de mutuelle en cours de grossesse peut avoir des conséquences sur vos droits. Beaucoup de contrats imposent un délai de carence, souvent de 10 mois, avant de bénéficier des prestations maternité, dont la prime de naissance. Si vous changez trop tardivement, vous risquez de ne pas remplir les conditions d’ancienneté requises par votre nouvelle mutuelle.
La prime de naissance mutuelle est-elle versée en cas de naissances multiples ?
Cela dépend entièrement des conditions prévues par votre contrat. Certaines mutuelles versent la prime par enfant né vivant, ce qui permet de percevoir un double versement en cas de jumeaux. D’autres limitent le versement à un forfait unique par accouchement, quelle que soit la fratrie. Vérifiez ce point précis dans vos garanties dès le début de la grossesse.
Comment rattacher son nouveau-né à sa mutuelle santé ?
Après la naissance, vous disposez généralement d’un délai de 30 à 60 jours pour déclarer votre enfant auprès de votre mutuelle. Il suffit d’envoyer une copie de l’acte de naissance ou du livret de famille, accompagnée d’un formulaire d’ajout d’ayant droit. Cette démarche conditionne souvent le versement de la prime de naissance mutuelle, pensez donc à ne pas la négliger.
Prime de naissance mutuelle : ce qu’il faut vérifier avant l’arrivée de bébé
La prime de naissance mutuelle représente une aide financière bienvenue à l’arrivée d’un enfant, mais elle ne doit pas être idéalisée. Son existence, ses conditions d’attribution et son montant , qui peut aller de quelques dizaines à plusieurs centaines d’euros , varient considérablement d’un contrat à l’autre. Aucune obligation légale ne contraint les mutuelles à la proposer.
Pour en bénéficier concrètement, trois réflexes s’imposent : consulter ses conditions générales dès le début de la grossesse, comparer les garanties maternité si vous envisagez de changer de contrat, et surtout faire la demande dans les délais impartis , souvent quelques semaines après la naissance.
Enfin, un rappel de bon sens : la prime ne devrait jamais être le critère principal de choix d’une mutuelle. La qualité des remboursements en maternité, le suivi pédiatrique et les garanties optiques ou dentaires pour toute la famille comptent bien davantage sur le long terme. Comparez, lisez les petites lignes, et n’hésitez pas à contacter votre mutuelle pour obtenir des précisions avant d’accoucher.
12 ans de presse medicale, specialisee en vulgarisation sante et protection sociale. Elle ecrit pour que chacun comprenne — et verifie chaque source. Notre methode →


